TSD deklaratsioonid
Igakuine TSD koostatakse kinnitatud palkadest ja dividendidest: residentide ja mitteresidentide CSV-failid e-MTA lisadele 1 ja 2 või väljamaksete vaatesse.
TSD (tulu- ja sotsiaalmaksu, kohustusliku kogumispensioni makse ja töötuskindlustusmakse deklaratsioon — õnneks lühendatult) on igakuine deklaratsioon tulumaksu, sotsiaalmaksu, kogumispensioni ja töötuskindlustusmakse kohta. See läheb EMTA-le (Maksu- ja Tolliamet) väljamakse kuule järgneva kuu 10. kuupäevaks ja maks ise tuleb tasuda samaks päevaks. Kui 10. kuupäev on nädalavahetus või riigipüha, nihkuvad mõlemad järgmisele tööpäevale: 2026. aasta septembri TSD tähtaeg oli esmaspäev, 12. oktoober. Tähtajas, mida Arvello iga deklaratsiooni juures näitab, on see nihe juba arvesse võetud.
Kui su ettevõte maksis kuus kellelegi — palka, juhatuse liikme tasu või dividendi — järgneb TSD. Arvello koostab selle sinu eest. TSD tuleb ka kuul, kus oli vastuvõtukulusid, kingitusi või annetusi, trahve, EMTA intresse või muid ettevõtlusega mitteseotud kulusid või erisoodustus (sõiduauto kasutamise hüvitis üle maksuvaba piirmäära, erasõitudeks lubatud tööandja sõiduauto, töötajate toitlustus); nimekiri märgib sellise kuu, kuni selle ette valmistad. Lisade 5 ja 6 kohta loe lehelt Kingitused, vastuvõtud ja mitteseotud kulud ja lisa 4 kohta allpool Lisa 4: erisoodustused.
Kuidas Arvello deklaratsiooni koostab
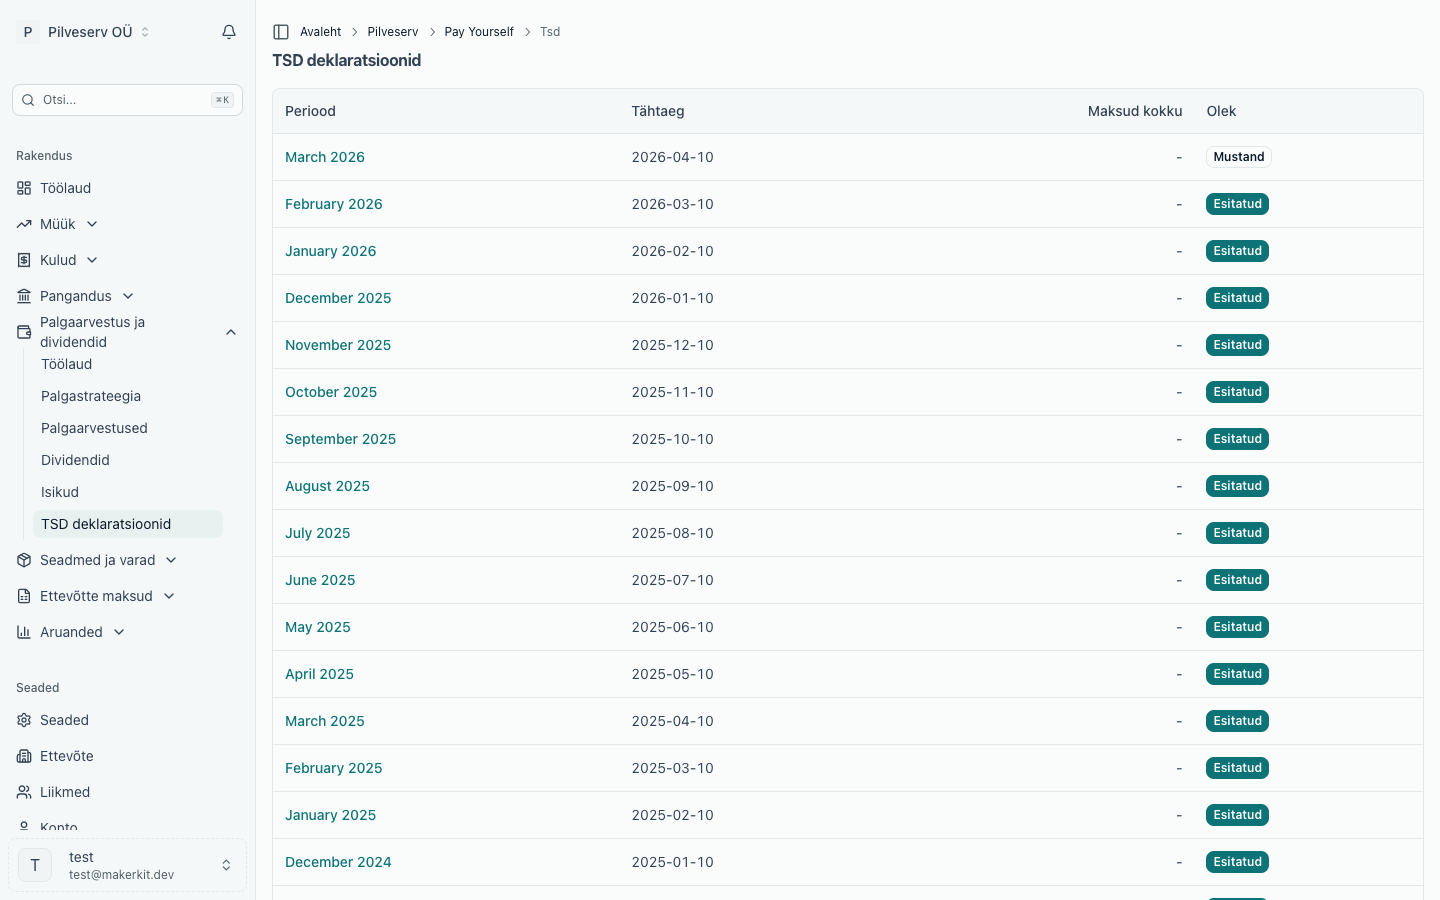
TSD deklaratsioonid luuakse automaatselt, kui märgid palgaarvestuse maksed või paned kirja dividendi väljamakse, seega palga- ja dividendinumbreid ei pea uuesti sisestama. Iga deklaratsioon katab ühe kalendrikuu ja ilmub menüüsse Palgaarvestus ja dividendid → TSD deklaratsioonid koos tähtaja ja maksude kogusummaga.
Iga kuu saab ette valmistada ka ise: vajuta loendis perioodi kõrval Valmista ette või avatud mustandil Koosta uuesti, et deklaratsioon värsketest numbritest uuesti kokku panna — kasulik näiteks pärast isiku andmete parandamist.
Deklaratsioonis on kolme liiki väljamakseid:
- Väljamaksed residentidele — üks rida isiku ja väljamakse liigi kohta koos isikukoodi, väljamakse liigi koodi (10 palk, preemia ja puhkusetasu, 21 juhatuse liikme tasu, 24 tööandja makstud haigushüvitis piirmäära ulatuses (piirmäära ületav osa on 10), 33 töölepingu lõpetamise hüvitis, 16 ainult tulumaksuga maksustatav väljamakse), brutosumma, rakendatud maksuvaba tulu, tulumaksu, sotsiaalmaksu, töötuskindlustusmakse ja kogumispensioniga.
- Väljamaksed mitteresidentidele — samad andmed koos isiku elukohariigiga ja mitteresidendi väljamakse liikidega (120 palk, preemia ja puhkusetasu, 156 juhatuse liikme tasu, 129 tööandja makstud haigushüvitis piirmäära ulatuses (120 üle selle), 138 töölepingu lõpetamise hüvitis). Kui väljamaksele rakendati maksuvaba tulu, on ka see real kirjas, liigiga 610 (vanaduspensioniikka jõudmise kalendriaastal 650). Mitteresidendi saab faili panna ainult Eesti isikukoodiga, mis on olemas näiteks e-residentidel — see on isiku väljal Isikukood, välisriigi kood käib väljale Välisriigi maksunumber. Kellel Eesti isikukoodi pole või puudub elukohariik, see jääb failist välja ja deklaratsioonil kuvatakse märkus, et saaksid tema väljamakse e-MTA-s ise lisada. Tema maksud on kogusummades siiski arvestatud.
- Dividendid (lisa 7 ja vorm INF 1) — iga saaja isikukood (või registrikood ettevõttest osanike puhul), netosumma ja osaluse protsent, lisaks kuu dividendidelt arvestatav ettevõtte tulumaks. Mitteresidendist saaja puhul jätab deklaratsioon meelde ka tema residentsusriigi, aadressi selles riigis ja välisriigi maksunumbri, mille järgi vorm INF 1 ta näitab. Lisal 7 endal pole impordifaili, seega näitab deklaratsiooni leht selle summasid e-MTA-sse sisestamiseks, sealhulgas II osa ettevõttele laekunud ja edasi makstud dividendide kohta (vaata Tütarettevõtte dividendide edasimaksmine).
Kas väljamakse on residendile, otsustab residentsus, millega väljamakse arvutati, mitte isiku praegused andmed. Kokkuvõte liidab kõik üheks numbriks: kogusumma, mille EMTA-le maksad.
Lisad 1 ja 2 või osa „Väljamaksed“
EMTA muutis 2026. aasta oktoobrist seda, kuidas väljamaksed isikutele deklareeritakse:
- 2026. aasta september ja varasemad kuud: residendid lähevad lisale 1 ja mitteresidendid lisale 2. Deklaratsiooni lehel on kaks loendit nende nimede all.
- Alates 2026. aasta oktoobrist: mõlemad lähevad ühte osasse „Väljamaksed“, mida e-MTA näitab ühe väljamaksete vaatena, kus on koos residendid ja mitteresidendid. Deklaratsiooni lehel on loendid nimega Väljamaksed — residendid ja Väljamaksed — mitteresidendid.
Arvello failid on mõlemal juhul samad: üks CSV-fail residentidele (EMTA lisa 1 vormingus) ja üks mitteresidentidele (lisa 2 vormingus). e-MTA võtab neid faile uues väljamaksete vaates vastu 2027. aasta lõpuni: iga kuu faili, mille laadid üles hiljemalt 31. detsembril 2027. Pärast seda kuupäeva on mis tahes kuu deklaratsioonil ning esitatuks märkimise aknas on kirjas, et üleslaadimine on lõppenud, ja väljamaksed tuleb e-MTA-s ise sisestada: 2026. aasta septembri ja varasemate kuude eest lisadele 1 ja 2, hiljem väljamaksete vaatesse. Erineb ainult see, kuhu failid üles laadid.
Väljamaksed eraisikutele lähevad residentidele tehtud väljamaksete hulka oma väljamakse liikidega: 17 VÕS lepingu alusel tehtud töö või teenuse eest, 50 rendi ja litsentsitasu eest, 57 eluruumi üüri eest ja 54 intressi eest. Liigilt 17 makstakse sotsiaalmaksu, töötuskindlustusmakset ja kogumispensioni makset nagu palgalt, kuid mitte kunagi sotsiaalmaksu kuumäära miinimumi; ülejäänud liikidelt ainult tulumaksu.
Kui varasema kuu palk makstakse hiljem ja selle kuu eest deklareeriti sotsiaalmaks juba kuumääralt, on selle real koodis 1080 (mitteresidendil 2090) juba deklareeritud osa ja e-MTA arvab selle enne sotsiaalmaksu arvutamist maha.
Lisa 4: erisoodustused
Arvello koostab ka lisa 4, kuu jooksul antud erisoodustused (tulumaksuseaduse § 48), raamatupidamise põhjal kolmel koodil:
- 4030 — isikliku sõiduauto kasutamise hüvitis üle maksuvaba piirmäära (0,50 € kilomeetri kohta, kuni 550 € kuus inimese kohta), selle kuu eest, mil hüvitis välja maksti;
- 4040 — tööandja sõiduauto, mille erasõitudeks kasutamine on lubatud: 1,96 € mootori võimsuse kilovati kohta kuus, üle viie aasta vanuse auto puhul 1,47 €, iga kuu eest, mil erakasutus on lubatud, olenemata sellest, kas autoga erasõite tehti;
- 4130 — töötajate toitlustus, üritused ja kingitused, mille sellena liigitasid, nende maksumusega koos käibemaksuga, selle kuu kohta, mil kulu Teenuse periood algab (või kulu kuupäeva kuu, kui seda pole).
Nende kogusummalt (4140) arvutab Arvello kogu kuu kohta korraga tulumaksu 22/78 (4170, osa TSD koodist 114) ja sotsiaalmaksu 33% erisoodustustelt koos selle tulumaksuga (4181 ja 4180, osa koodist 115). Lisa 4 jaoks e-MTA-s importi ei ole: deklaratsiooni lehel on kaart Erisoodustused (lisa 4), kus on iga sisestatav kood ja iga erisoodustuse koodi all see, millest see koosneb (makstud hüvitised, iga auto koos kilovattide ja määraga, töötajate toitlustus). Mõlemad maksud lisanduvad deklaratsiooni kokkuvõttesse ja kogusummasse.
Kuu, kus on erisoodustus, vajab deklaratsiooni ka ilma palgata: TSD nimekiri märgib selle sildiga Deklareerimata lisa 4 ja nupp Valmista ette loob selle. Tööandja sõiduauto, mille erakasutus on lubatud, teeb seda igal kuul. Deklaratsioon, mille lisa 4 numbreid raamatupidamine enam ei anna, näiteks kui hüvitis maksti pärast selle ettevalmistamist, saab sildi Lisa 4 muutunud: koosta see enne esitamist uuesti või paranda esitatud deklaratsiooni lisa 4 e-MTA-s. Lisa 4 parandatakse selle enda kuus: pärast deklaratsiooni esitamist väljastatud tarnija kreeditarve sellel deklareeritud töötajate toitlustuse kohta ei lähe hilisemale deklaratsioonile. Esitatud kuu saab sildi Lisa 4 muutunud ja selle lehel on kreeditarve all Pärast esitamist krediteeritud: paranda selle kuu lisa 4 e-MTA-s ja kirjenda maksu muutus kandega. Toitlustusega samas kuus väljastatud kreeditarve lihtsalt vähendab koodi 4130. Kui tööandja sõiduautol puudub mootori võimsus või esmase registreerimise kuupäev, ei saa Arvello selle hinda arvutada: kaart nimetab auto ja viitab sellele ning deklaratsiooni ei saa esitatuks märkida enne, kui lisad andmed ja koostad selle uuesti. Muudel erisoodustustel (eluase, kindlustus, soodne laen jne) on oma koodid, mida Arvello ei täida: sisesta need e-MTA-s ja kirjenda nende maks kandega.
Kui märgid deklaratsiooni esitatuks, kirjendab Arvello maksu kuu viimasele päevale: tulumaksu deebet 9000, kreedit 2240 ja sotsiaalmaksu deebet 5210 (sotsiaalmaksu kulu), kreedit 2220 (sotsiaalmaksu kohustus). Kui see ebaõnnestub, on deklaratsiooni lehel nupp Kirjenda maks, millega saad uuesti proovida; see kirjendab ainult puuduva osa.
Ülevaatus enne esitamist
Ava deklaratsioon ja võrdle kokkuvõtet oma palgaarvestuse ja kuu dividendide jaotamisega — numbrid tulevad otse sellest, mida kinnitasid, seega lahknevus tähendab tavaliselt, et mõni arvestus on veel mustandis või selle makseid pole märgitud või selles kuus makstud dividendi pole makstuks märgitud. Deklaratsioon liigub mustand → esitamisvalmis → esitatud ning olek vastu võetud või tagasi lükatud kirjutatakse sisse, kui EMTA on selle töödelnud. e-MTA arvutab maksud failist rea kaupa ise üle. Kui isikule tehti kuus mitu sama liiki väljamakset, on need ühel real, seega võib e-MTA summa Arvello omast sendi või paari võrra erineda. Esitatud deklaratsiooni ei saa uuesti koostada: juba esitatud kuu parandamiseks esita e-MTA-s selle perioodi parandusdeklaratsioon — Arvello TSD parandusdeklaratsioone veel ei esita.
Deklaratsiooni esitamine
Arvello koostab TSD failidena, mille laadid üles e-MTA-sse, EMTA iseteenindusportaali:
Lisal 7 arvutab e-MTA tulumaksu (kood 7217) ühe korraga, kuu maksustatavate dividendide kogusummalt (kood 7008, kuhu ei kuulu ettevõttele maksuvabalt laekunud dividendide arvel makstud osa). Arvello kirjendas iga dividendi tulumaksu selle kinnitamisel, iga dividendi eraldi ümardatuna, nii et mitme dividendiga kuul võivad need sendi või paari võrra erineda: neli 100-eurost dividendi kirjendavad igaüks 28,21 €, kokku 112,84 €, aga TSD-l deklareeritakse 112,82 €. Deklaratsiooni kokkuvõttes on e-MTA summa, mille sa tasud, ja erinevuse korral märkus. Kui märgid deklaratsiooni esitatuks, kirjendab Arvello vahe tulumaksukulu (9000) ja tulumaksukohustuse (2240) kontodele, nii et raamatupidamises on see, mille deklareerisid.
Sama üleslaadimise-ja-esitatuks-märkimise rütmi kasutatakse käibedeklaratsioonide puhul — vaata EMTA-le esitamine. Seal kirjeldatud e-MTA volitus katab kõik: kui annad Arvellole masin-masin-juurdepääsu, sisaldab õiguste komplekt TSD ja töötamise registri (TÖR) andmeid kõrvuti käibemaksuga, valmis selleks, kui otseesitus Arvellost saadavaks muutub.