Inimesed
Lisa töötajad ja juhatuse liikmed: isikukood, pangakonto ja andmed, mida TSD esitamine vajab.
Kõik, kellele su ettevõte väljamakseid teeb — juhatuse liikmed, töötajad ja osanikud — asuvad menüüs Palgaarvestus ja dividendid → Isikud. Arvello kasutab iga isiku andmeid, et arvutada tema maksud õigesti ja täita TSD — igakuine tulu- ja sotsiaalmaksu deklaratsioon, mille esitad EMTA-le (Maksu- ja Tolliamet).
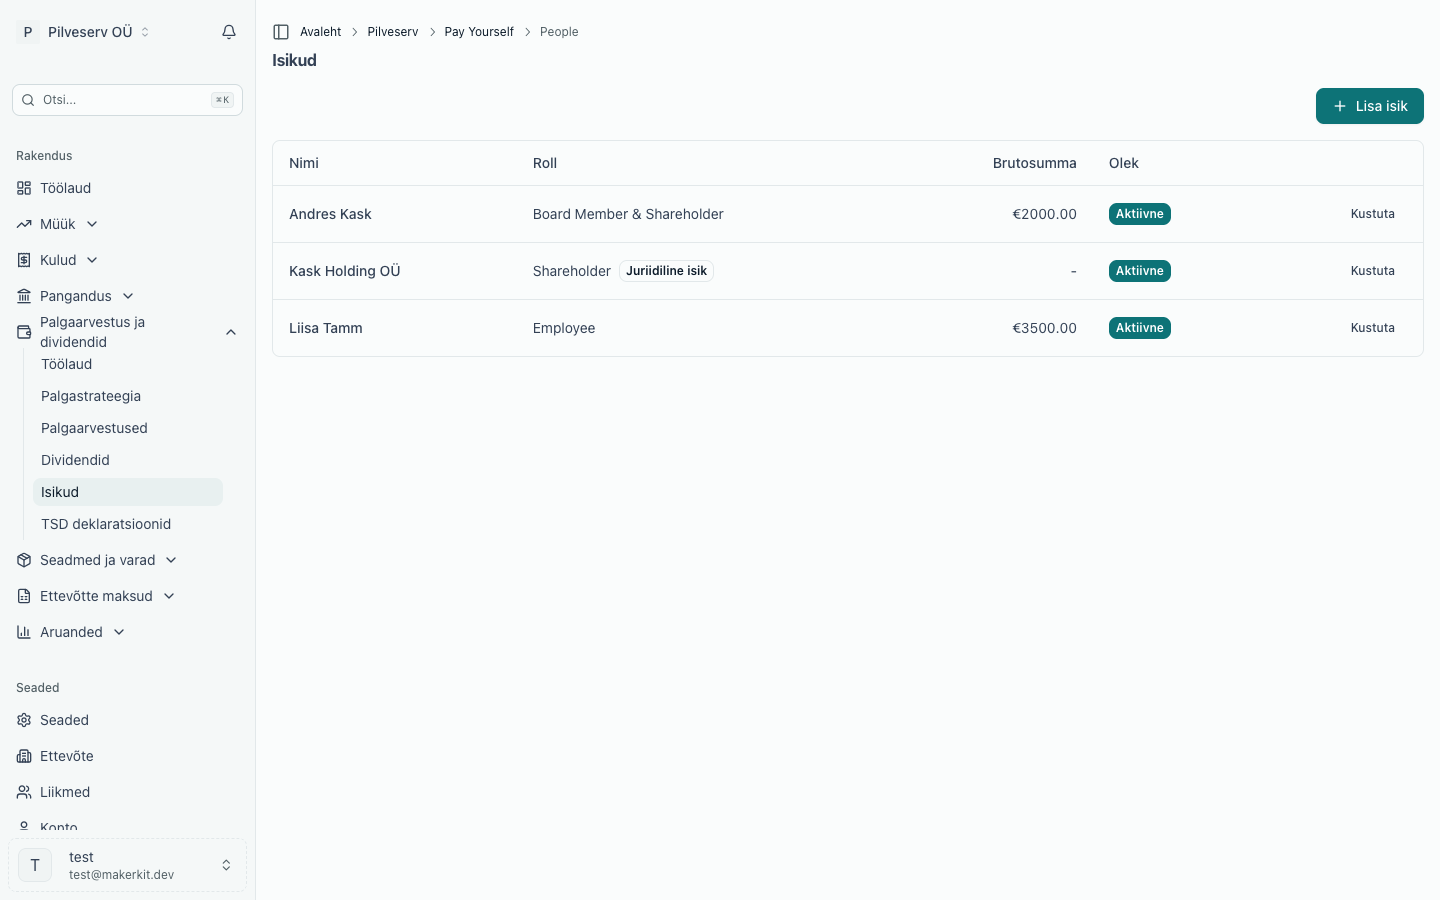
Üks isik võib korraga kanda mitut rolli: tüüpiline üksinda tegutsev asutaja on juhatuse liige ja osanik, sageli ka töötaja.
Nimekiri näitab iga isiku maksuresidentsust. Äriregistrist imporditud isikutel on see määratud isikukoodi järgi, mis ei tõenda, kus inimene elab (e-residendil on Eesti isikukood, kuid tavaliselt elab ta välismaal), seega kontrolli seda enne, kui kellelegi maksad.
Isiku lisamine
Klõpsa Lisa isik ja täida:
- Nimi — ees- ja perekonnanimi või juriidiline nimi ja registrikood, kui osanik on ettevõte (juriidiline isik saab olla ainult osanik)
- Isikukood — 11-kohaline Eesti isikukood, nõutud Eesti residentidele ja TSD esitamiseks. Teise riigi antud isikukood käib hoopis jaotise Maksuseaded väljale Välisriigi maksunumber (väli ilmub, kui lülitad Eesti maksuresident välja), isegi kui see näeb välja samasugune: näiteks Leedu isikukoodid on samuti 11-kohalised
- Pangakonto IBAN ja panga nimi — kuhu läheb netotasu
- E-post — kasutatakse palgalehtede saatmiseks
- Roll(id) — juhatuse liige (alguskuupäevaga ja kuise juhatuse liikme tasu brutoga, kui talle tasu makstakse — tasu ei ole kohustuslik), töötaja (kuise brutopalga, alguskuupäeva, ametikoha ja töökoormusega protsendina täistööajast; majandusaasta aruanne näitab töötajate arvu taandatuna täistööajale, nii et poole kohaga töötaja on 50%), osanik (osaluse protsendiga) ning Muu tasu saaja eraisikule, kellele ettevõte maksab ainult lepingulise töö, üüri, litsentsi või intressi eest (vaata Väljamaksed eraisikutele). Muu tasu saajat ega osanikuks olevat ettevõtet paketi isikute arvu hulka ei arvata
Jaotises Maksuseaded määrad selle, mis arvutust juhib: kas isik on Eesti maksuresident, kas ta rakendab su ettevõtte juures maksuvaba tulu (700 €/kuus 2026. aastal — isik saab seda rakendada ainult ühe tööandja juures), tema II samba kogumispensioni määr (2%, 4% või 6% või ei ole liitunud) koos väljaga II samba registrit kontrollitud ning palgalehe keel — eesti või inglise.
Seadus kohustab väljamakse tegijat kontrollima isikukoodi järgi, kas isik on II sambaga liitunud ja millise määraga (kogumispensionide seadus § 11), seega isiku enda sõnast ei piisa. Arvello ei saa registrit veel lugeda: kontrolli seda e-MTA-s või Pensionikeskuses, vali määr ja sisesta kontrollimise kuupäev. Liitumine ja lahkumine jõustuvad 1. jaanuaril, 1. mail või 1. septembril ning määra muutus 1. jaanuaril, seega katab kontroll väljamakseid kuni järgmise sellise kuupäevani. Arvello hoiab iga isiku kohta ühte määra, seega kontrolli uuesti igal muutuse kuupäeval või pärast seda, enne esimest järgnevat väljamakset, ja uuenda siis määra: aprillis tehtud kontroll ei kata maid, muidu kehtiks 1. mail liituva isiku jaoks sisestatud määr ka aprilli palgale. Palgaarvestust ei saa kinnitada, kui kellelgi, kellele makstakse palka, juhatuse liikme tasu või teenustasu, ei ole maksekuupäeva katvat kontrolli — arvestus ütleb, kellel. Kui muudad isiku isikukoodi, tühjendab Arvello kontrollimise kuupäeva, sest see kontroll tehti vana koodi järgi: kontrolli uue koodi järgi uuesti ja sisesta kuupäev (samas salvestuses või hiljem).
Seadistamise ajal äriregistrist imporditud isikutel on vaikimisi residentsus. Eesti isikukoodiga füüsiline isik on resident, teised füüsilised isikud mitteresidendid ilma residentsusriigita. Ettevõttest osanik on Eesti registrikoodiga resident, muidu mitteresident. Kontrolli iga inimest tulumaksuseaduse § 6 järgi: isik on Eesti maksuresident, kui tema elukoht on Eestis või kui ta viibib Eestis 12 järjestikuse kalendrikuu jooksul vähemalt 183 päeval.
Mitteresidendi puhul vali ka tema residentsusriik: tema väljamaksed jätavad selle meelde ja deklareeritakse selle järgi, seega ei arvuta Arvello mitteresidendile palka ilma selleta. Dividende saaval mitteresidendist osanikul on vaja ka välja Aadress residentsusriigis ning Välisriigi maksunumber, kui tal pole Eesti isikukoodi: TSD vorm INF 1 näitab teda nende järgi. Riik otsustab ka maksuvaba tulu. Mitteresident, kes elab mõnes teises EMP riigis (EL, Island, Liechtenstein või Norra), saab maksuvaba tulu nagu Eesti resident, kui ta on esitanud sinu ettevõttele avalduse ja Maksu- ja Tolliametis on registreeritud tema koduriigi kehtiv residentsustõend. Sisesta iga tõend isiku lehel jaotises Residentsustõendid nupuga Lisa tõend: väljastanud riik ja kehtivusaeg (tavaliselt 12 kuud, kui tõendil pole märgitud teisiti; kontrolli seda e-MTA-s mitteresidentsuse päringuga). Arvello arvab maksuvaba tulu maha ainult nendest väljamaksetest, mis on dateeritud isiku elukohariigi tõendi kehtivusajal. Kui tõendit pikendatakse, lisa uus: vana jääb alles, nii et varasemad väljamaksed säilitavad neid katnud tõendi ja iga väljamakse jätab meelde, millisele tõendile see tugines. Ekslikult sisestatud tõendi kustutamisel arvutatakse seda kasutanud mustandid kinnitamisel ümber. Tõendit, millele kinnitatud palgaarvestus tugines, kustutada ei saa. Kui selle kehtivusaeg sisestati liiga pikk või tõend tunnistati kehtetuks, vali Lõpeta varem ja sisesta esimene päev, mil see enam ei kehti: alates sellest päevast dateeritud väljamaksetelt selle alusel maksuvaba tulu maha ei arvata, kinnitatud väljamaksed aga säilitavad tõendi. Kehtivust ei saa lõpetada kinnitatud väljamakse päeval ega enne seda, kui väljamakse tõendile tugines, ja hiljem saab kuupäeva muuta ainult varasemaks. Tõendita maksuvaba tulu maha ei arvata ja isik saab selle tagasi tuludeklaratsiooniga. Mujal elav mitteresident maksuvaba tulu ei saa, isegi kui ruut on märgitud (tulumaksuseaduse § 42 lg 1). Iga palgaväljamakse jätab meelde residentsuse, millega see arvutati. Siin tehtud muudatus mõjutab ainult mustandis palgaarvestusi ja edaspidiseid väljamakseid: kinnitatud arvestuse väljamaksed jäävad TSD sellele lisale, kuhu need väljamakse ajal kuulusid, ka siis, kui isik hiljem Eestisse kolib või siit lahkub. Vale isikukoodi parandamine või ekslikult sisestatud koodi eemaldamine on teistsugune. Kui vana kood on kinnitatud väljamaksetel, küsib Arvello enne salvestamist kinnitust ja parandab koodi ka neil väljamaksetel. Koosta nende kuude TSD uuesti; juba esitatud deklaratsioonile tuleb esitada parandus. Muuda koodi ainult vea parandamiseks: kui kood kuulub teisele isikule, lisa ta uue isikuna. Välisriigi maksunumber jääb varasematel väljamaksetel endiseks, sest see muutub, kui isik kolib teise riiki.
Kaks lisaseadet katavad erijuhud. Kui isik jõuab vanaduspensioniikka, lülita see sisse ja sisesta kuupäev, mil ta sinna jõuab (kirjas tema pensioniinfos sotsiaalkindlustusamet.ee lehel): tema maksuvaba tulu asendub vanaduspensioniealise fikseeritud summaga (kuni 776 €/kuus 2026. aastal, TSD-l deklareeritakse koodiga 650, mitte 610) kogu selle kalendriaasta eest ning töötaja töötuskindlustusmakset (1,6%) peetakse kinni selle kuu lõpuni ja järgmise kuu 1. kuupäevast tehtud väljamaksetelt enam mitte. Tööandja 0,8% makse jätkub. Sotsiaalkindlustusamet rakendab vanaduspensioniealise maksuvaba tulu esmalt pensionile, seega sisesta summaks ainult kasutamata osa. Kui isikule määrati enne vanaduspensioniikka jõudmist ennetähtaegne või paindlik vanaduspension, sisesta selle asemel määramise kuupäev: töötaja töötuskindlustusmakset ei peeta kinni väljamaksetelt, mis tehakse pärast määramise kuud, tööandja 0,8% jätkub ja maksuvaba tulu jääb tavaliseks. Töötajatel on ka sotsiaalmaksu miinimumi seade: vaikimisi maksab tööandja sotsiaalmaksu vähemalt kuumääralt (886 € 2026. aastal) ka siis, kui töötasu on väiksem, aga kui kehtib sotsiaalmaksuseaduse erand — isik saab riiklikku pensioni, kasvatab alla 3-aastast last või kolme või enamat alla 19-aastast last, on õpilane või üliõpilane, tal on osaline või puuduv töövõime või miinimumi täidab teine tööandja — märgi ta erandiga ja vali alus.
Töötaja või juhatuse liige — maksuerinevus
Sotsiaalmaks 33% kohaldub mõlemale ja mõlemalt peetakse kinni ka II samba sissemakse, kui isik on sellega liitunud — see järgib sotsiaalmaksu, mitte töösuhet. Vahe on töötuskindlustusmakses: palgalt arvestatakse töötajalt 1,6% ja tööandjalt 0,8%, juhatuse liikme tasult kummaltki poolelt mitte.
Sama 1 000 € bruto, makstud mõlemal viisil 2026. aastal (resident, rakendatud 700 € maksuvaba tulu, II sambaga ei ole liitunud). Töötuskindlustusmakse arvatakse maha enne tulumaksu arvutamist — sellepärast on palga tulumaks neist kahest väiksem:
| Juhatuse liikme tasu | Palk | |
|---|---|---|
| Bruto | 1 000,00 € | 1 000,00 € |
| Töötaja töötuskindlustusmakse (1,6%) | — | 16,00 € |
| Tulumaks (22% pärast maksuvaba tulu) | 66,00 € | 62,48 € |
| Netotasu välja makstud | 934,00 € | 921,52 € |
| Sotsiaalmaks (33%, tööandja) | 330,00 € | 330,00 € |
| Tööandja töötuskindlustusmakse (0,8%) | — | 8,00 € |
| Kogukulu ettevõttele | 1 330,00 € | 1 338,00 € |
2% II samba sissemakse peetaks mõlemast brutost lisaks kinni 20,00 €. See arvatakse maha ka tulumaksu arvestusbaasist, seega väheneb kumbki neto 15,60 € võrra, mitte 20,00 € võrra — 918,40 € ja 905,92 €-ni.
Juhatuse liikme tasu läheb ettevõttele veidi vähem maksma ja maksab veidi rohkem välja — kuid isikule ei kogune sellest töötuskindlustuse õigust.
Mida TSD iga isiku kohta vajab
Iga väljamakse ilmub TSD-l reana koos isiku isikukoodi, nime, väljamakse liigi koodi (palk, juhatuse liikme tasu, preemia jne), brutosumma, rakendatud maksuvaba tulu ning tulumaksu, sotsiaalmaksu, töötuskindlustusmakse ja kogumispensioni numbritega — kuni 2026. aasta septembrini residentidel lisas 1 ja mitteresidentidel lisas 2, alates 2026. aasta oktoobrist ühes osas „Väljamaksed“ (vaata TSD deklaratsioonid). Mitteresidendi real on ka tema elukohariik ja selleks on vaja Eesti isikukoodi: kui seda pole, jätab Arvello väljamakse failist välja ja selle lisad e-MTA-s ise. Dividendisaajad ilmuvad lisas 7 koos isikukoodiga (või registrikoodiga ettevõtete puhul), netosumma ja osaluse protsendiga ning vormil INF 1, kus mitteresidendil on vaja ka riiki, aadressi selles riigis ja isiku- või maksunumbrit. Kellel need puuduvad, selle jätab Arvello INF 1 failist välja ja deklaratsioonil on kirjas, mitu neid on. Kui residendi isikukood puudub, ei saa tema palka ega juhatuse liikme tasu deklareerida — sellepärast vormgi seda sinult nõuab.
Töötaja kasutajakonto
Paketis Growth ja Business võib isikul olla oma kasutajakonto, millega ta näeb oma palgalehti ja pensionimakseid, saab paluda oma andmete muutmist, taotleda maksuvaba tulu ning esitada kuluhüvitisi, lähetusi ja sõite. Kasutajakonto annad tema lehe jaotisest Töötajaportaal ja tema palutud muudatused ootavad seal sinu kinnitust. Vaata Töötajate kasutajakontod.
Kui keegi lahkub
Kui juhatuse liige astub tagasi, muuda isikut ja määra kuupäev väljal Juhatuse liige kuni. See paneb kuupäeva kirja, kuid ei eemalda isikut palgaarvestusest: uus arvestus eeltäidab endiselt kõik, kellel on juhatuse liikme tasu või palk määratud. Juhatuse liikmele maksmise lõpetamiseks määra tema kuiseks tasuks 0 (tasu ei ole kohustuslik) või eemalda tema rida arvestuse väljamaksete sammus enne arvestuse loomist. Lahkuva töötaja rea eemalda samamoodi — isiku vormil ei ole veel töösuhte lõpu kuupäeva. Tema maksete ajalugu, palgalehed ja varasemad TSD kanded jäävad täpselt sinna, kus nad on. Kui tal on töötaja kasutajakonto, jääb see alles, kuni selle tema lehel eemaldad, nii et ta saab oma palgalehti endiselt alla laadida.
Isiku saab ka täielikult eemaldada, kuid see on pöördumatu ja mõistlik ainult kogemata lisatud isiku puhul — palgaarvestuse, dividendide või kodukontori kirjetega isik on osa su raamatupidamisandmetest, mida tuleb säilitada 7 aastat, seega jääb ta alles.
Isiku lehel on ka jaotis Puhkused ja puudumised: tema puudumised, puhkusejääk aastate kaupa, Puhkuse seaded (põhipuhkuse päevad ja üle toodud kasutamata päevad) ning Töötasu enne Arvellot keskmise töötasu jaoks. Vaata Puhkused ja puudumised.