Põhivara ja amortisatsioon
Registreeri seadmed ja sõidukid põhivarana, arvesta igakuist amortisatsiooni ja vormista mahakandmine.
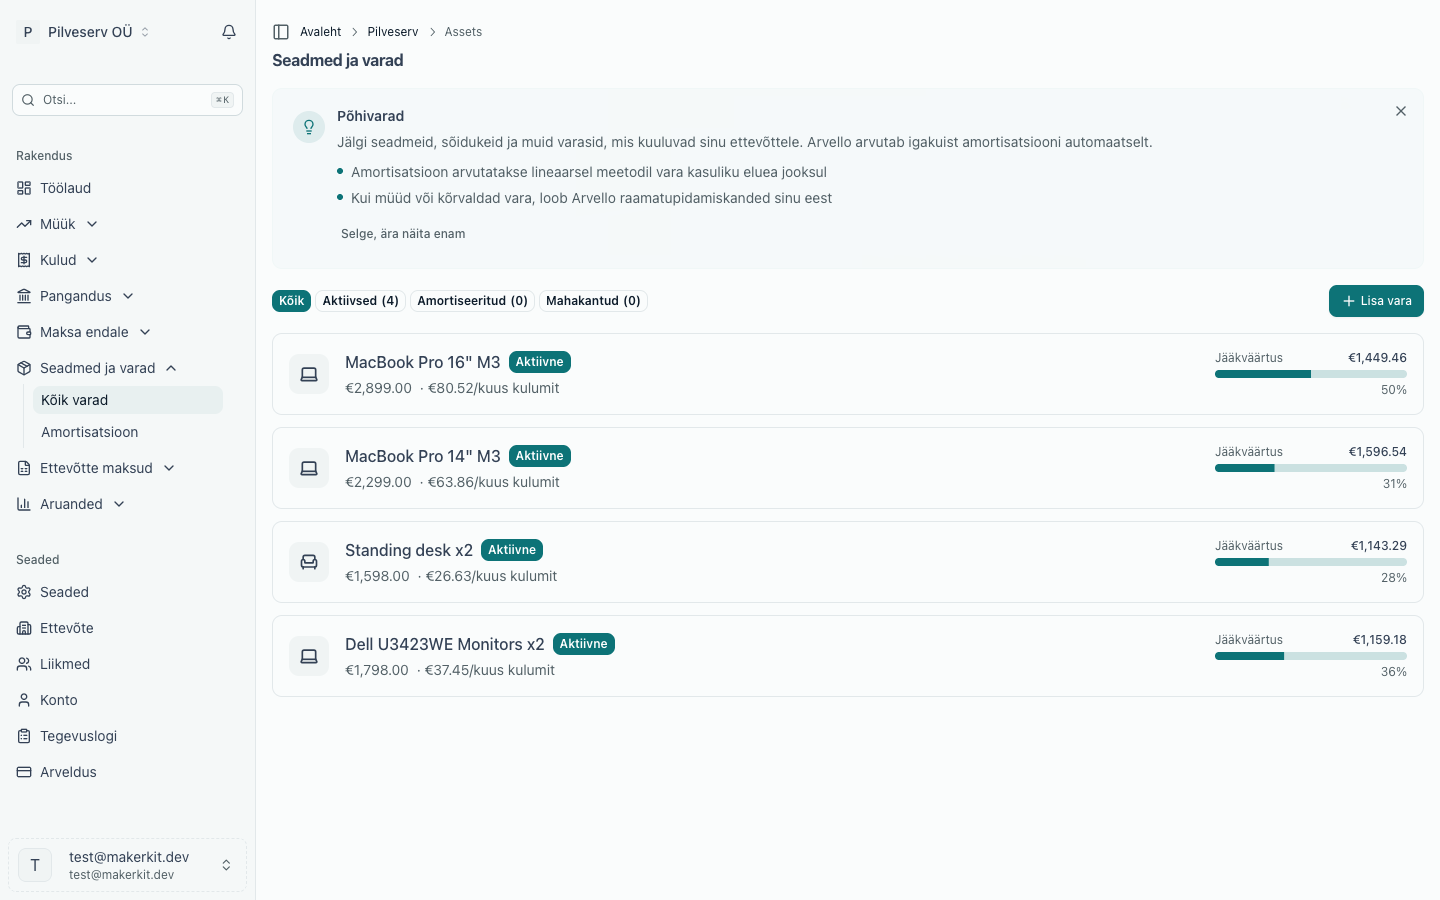
Mõni ost ei ole tegelikult "kulutatud" hetkel, mil selle eest maksad. 3 000 € sülearvuti on järgmisel aastal ja ülejärgmiselgi veel midagi väärt — nii et selle asemel, et koormata ühe kuu kasumit kogu maksumusega, seisab see bilansis põhivarana ja kantakse järk-järgult maha amortisatsioonina. Arvello hoiab varade registrit, igakuiseid mahakandmisi ja lõpuks ka mahakandmist jaotuses Seadmed ja varad.
Millal on ost põhivara, millal kulu
Otsustavad kaks küsimust: kas ettevõte kasutab eset kauem kui aasta ja kas see maksab piisavalt, et lugeda? Eestis laialt kasutatav orientiir on 2 500 € — sellest kallimad ostud kapitaliseeritakse ja amortiseeritakse, odavamad kantakse tavaliselt kohe täies ulatuses kuluks, olgu nende eluiga milline tahes.
| Kulu | Põhivara | |
|---|---|---|
| Tüüpilised näited | Tarkvara püsitellimused, kontoritarbed, 40 € klaviatuur | Sülearvuti, kaubik, kontori renoveerimine |
| Mõju kasumile | Kogu maksumus tekkimise kuul | Jaotatud kasuliku eluea peale igakuise amortisatsioonina |
| Kuhu kirjendatakse | Ostuarved | Ostuarve, mille konto on Põhivara, seejärel Seadmed ja varad |
Vara ostmine ostuarvega
Kui tarnija arvel on käibemaks ja ettevõte on käibemaksukohustuslane, sisesta ost kuluna nagu iga teine ostuarve ja vali rea kategooriaks Seadmed ja riistvara (põhivara konto). Netosumma läheb siis kulu asemel põhivarasse ja käibemaks arvatakse käibedeklaratsioonis maha nagu iga teise ostu puhul. Deklaratsioon näitab seda ka KMD real 5.2, mis on põhivara soetamise sisendkäibemaks. Väljastpoolt EL-i imporditud vara puhul ei ole tarnija arvel Eesti käibemaksu ja impordikäibemaks on eraldi kulu koodiga Impordikäibemaks (tollideklaratsioon): vali ka selle rea kategooriaks Seadmed ja riistvara, siis läheb see ridadele 5.1 ja 5.2 — vaata Ostuarved.
Kui kulu on kinnitatud, vali sellel Lisa põhivarade registrisse. Vara vorm avaneb juba täidetud nime, ostukuupäeva ja maksumusega. Maksumus on põhivarasse kirjendatud netosumma, ilma käibemaksuta, mille tagasi küsid. Arve allahindlus jaotatakse ridade vahel proportsionaalselt, nagu raamatupidamises. Kui tarnija on osa sellest krediteerinud, arvatakse kinnitatud kreeditarved maha. Mittemahaarvatava koodiga rea käibemaks on osa soetusmaksumusest, seega see arvestatakse juurde. Vali kategooria, kontrolli kasutuselevõtu kuupäeva ja salvesta — sellest alates vara amortiseerub. Kui ühel arvel on mitu eset, mis vajavad eraldi vara, registreeri igaüks kulult: muuda nime ja vähenda maksumus selle eseme omaks, ja järgmine algab veel registreerimata maksumusest (eseme maksumus ei saa olla suurem kui allesjäänu). Kui kogu maksumus on registris, kaob nupp Lisa põhivarade registrisse ja Vaata vara avab viimase, nii et sama maksumust ei saa kaks korda registreerida. Põhivarade lehel nupuga Lisa vara lisatud vara pole kuluga seotud, seega registreeri kulu esemed kulult. Kui tarnija krediteerib ostu pärast seda, kui oled selle vara registreerinud, vara maksumus ise ei muutu: ava vara, vali Muuda andmeid ja vähenda maksumust krediteeritud summa võrra, et amortisatsioon arvestataks raamatupidamises oleva summa pealt. Varaga seotud kulud, mis tulevad teise arvega, näiteks tarne või paigaldus, käivad samamoodi: registreeri vara selle ostult ja suurenda siis maksumust. Registreeri enne kõik selle ostu esemed, sest veel registreerimata maksumus arvestab varade praegust maksumust. Tee mõlemat enne, kui vara esimene amortisatsioon on kirjendatud. Pärast seda on maksumus lukus, sest juba kirjendatud kuude summad on selle põhjal arvutatud. Hilisemat muudatust Arvello veel kirjendada ei saa, seega küsi raamatupidajalt, kuidas vahet käsitleda.
Vara registreerimine
Mine jaotusse Seadmed ja varad ja klõpsa Lisa vara. Sisestad, mida ostsid, kui palju see maksis (eurodes, ilma tagasi küsitava käibemaksuta), millal ostsid ja millal kasutama hakkasid. Kategooria valimine määrab mõistliku vaikimisi kasuliku eluea, mida saad lisaseadetes üle kirjutada, koos jääkväärtusega — eeldatav väärtus kasutamise lõpus, tavaliselt null.
| Kategooria | Näited | Vaikimisi kasulik eluiga |
|---|---|---|
| Arvuti või telefon | Sülearvutid, lauaarvutid, telefonid, tahvelarvutid | 3 aastat |
| Kontorimööbel | Lauad, toolid, riiulid | 5 aastat |
| Sõiduk | Autod, kaubikud | 5 aastat |
| Parendus | Kontorite renoveerimine | 10 aastat |
| Muu seade | Kõik muu | 5 aastat |
Amortisatsioon
Arvello kasutab lineaarset amortisatsiooni: maksumus miinus jääkväärtus, jaotatud ühtlaselt kasuliku eluea kuude peale. 3 600 € sülearvuti 36 kuu jooksul kaotab 100 € kuus, kuni on täielikult maha kantud.
Iga kuu ava Seadmed ja varad → Amortisatsioon ja klõpsa perioodi kohta Käivita amortisatsioon. Arvello töötleb iga aktiivse vara, kirjendab raamatupidamiskanded automaatselt — amortisatsioonikulu vastu akumuleeritud amortisatsiooni — ja näitab sulle tulemusi. Kui mõni kuu jäi vahele, kirjendab hilisema kuu käivitamine kõigepealt vahele jäänud kuud, vanimast alates, nii et iga kuu saab oma osa (lukus aasta, juba esitatuks märgitud aruandega aasta ja algsaldode kuupäeval või varem olevaid kuid see ei puuduta). Sama perioodi kaks korda käivitamine ei tee midagi; see lihtsalt ütleb, et amortisatsioon on juba kirjendatud. Iga vara leht näitab praegust jääkväärtust, amortiseeritud protsenti, järelejäänud kuid ja täielikku graafikut koos lingiga igale kandele. Kui vara on täies ulatuses maha kantud — jääkväärtus on jõudnud lõppväärtuseni, tavaliselt nullini — märgitakse vara Täielikult amortiseeritud ja see langeb tulevastest käivitustest välja.
Vara andmete muutmine
Vara lehel saad nupuga Muuda andmeid igal ajal muuta selle nime, tüüpi ja märkusi.
Ostuhinda, jääkväärtust, ostu- ja kasutuselevõtu kuupäeva ning kasulikku eluiga saad muuta ainult seni, kuni varale pole veel amortisatsiooni kirjendatud. Pärast seda on need lukus, ka siis, kui vara on täielikult amortiseeritud või maha kantud. Iga kuu mahakandmine arvutati nende andmete põhjal, nii et ühe muutmine arvutaks ülejäänud graafiku vaikselt ümber, samal ajal kui juba kirjendatud kuud jääksid vanade summadega. Majandusaasta aruanne vajab ka algset ostuhinda. Muutmisaknas on lukus väljad hallid ja põhjus on kirjas.
Kui vara loodi pangamakse vastendamisel, jäävad selle ostuhind ja ostukuupäev selliseks, nagu makse need kirjendas, ka enne amortisatsiooni. Nende parandamiseks kasuta Panganduses maksel valikut Tühista vastendus ja vastenda makse uuesti.
Kui amortisatsioon juba käib, ei saa Arvellos vara kasulikku eluiga ega jääkväärtust veel muuta. Kui hinnang muutub või mõni summa sisestati pärast amortisatsiooni käivitamist valesti, võta ühendust klienditoega.
Vara mahakandmine
Kui vara lahkub ettevõttest, kasuta selle lehel Kanna vara maha ja ütle, mis juhtus:
- Müüsin — sisesta müügihind ja kuupäev; Arvello võrdleb seda jääkväärtusega ja kirjendab kasumi või kahjumi mahakandmiselt.
- Utiliseeritud või ära visatud — järelejäänud jääkväärtus kantakse maha kahjumina.
- Kingitud või üle antud — esemetele, mis antakse ära või viiakse ettevõttest välja.
Kui oled sisestanud algsaldod, peab mahakandmise kuupäev olema hilisem kui algsaldode kuupäev. Algsaldod sisaldavad juba kõike, mis juhtus sel päeval või varem — selleks ajaks lahkunud vara pole neis enam sees ja müügi korral on selle eest saadud raha pangasaldos —, nii et Arvello ei luba seda kuupäeva, et vältida mahakandmise kahekordset kirjendamist.
Mahakandmise kuupäev ei saa olla tulevikus: kanna vara maha siis, kui see on ettevõttest lahkunud. Samuti ei saa see olla varasem kui vara ostukuupäev või selle viimane juba amortiseeritud kuu. Selle kuu amortisatsioon kirjendati ajal, mil vara oli veel ettevõtte oma, nii et varasema kuupäevaga mahakandmine tühistaks hiljem tulnud amortisatsiooni.
Amortisatsioon kestab seni, kuni vara ettevõttest lahkub, seega arvestab Arvello enne mahakandmise kirjendamist kõik kuud, mis varal on veel arvestamata, kuni mahakandmisele eelneva kuuni. Kui müüd auto 15. veebruaril ja amortisatsioon on viimati arvestatud septembris, kirjendatakse kõigepealt oktoober kuni jaanuar. Mahakandmise kuu enda eest amortisatsiooni ei arvestata. Lukus aasta või sellise aasta kuid, mille majandusaasta aruanne on juba esitatuks märgitud, ja algsaldode kuupäeval või varem olevaid kuid see ei puuduta.
Vara, millel on amortisatsioonikanded, ei saa kustutada — ainult maha kanda, mis hoiab raamatupidamisajaloo terve. Kustutamine on mõeldud kogemata sisestatud varadele, enne kui ükski amortisatsioon on käivitatud.
Kapitalirent
Liisingulepinguga auto või masin, mille lõpus saab selle välja osta, on sisuliselt ettevõtte oma: rendiarvestuse juhend (RTJ 9) nimetab seda kapitalirendiks ja toob bilanssi nii vara kui ka kohustise. Tavaline rent, lühiajaline rent või igal ajal lõpetatav leping ei ole kapitalirent: kirjenda selle maksed kuluna.
Ava Seadmed ja varad → Lisa kapitalirent ja sisesta vara, liisinguandja ning lepingu andmed ilma käibemaksuta: vara hind, sissemakse, kuumakse ja maksete arv, väljaostumakse ning intressimäär, kui leping selle sätestab. Arvello kirjendab vara ja rendikohustise hinna ja selle määraga diskonteeritud maksete väiksema summa järgi. Kui määra pole, kasutab ta maksetest tulenevat määra. Vorm näitab tulemust enne salvestamist.
- Näide. 30 000 € auto 3000 € sissemakse, 60 kuumakse à 510 € ja 3000 € väljaostuga: kokku 36 600 €, millest 6600 € on intress. Maksetest tulenev määr on 8,24% aastas, nii et auto ja kohustis kirjendatakse 30 000 € väärtuses. Esimene kuumakse sisaldab 185,41 € intressi (8,24% ÷ 12 veel tasumata 27 000 € pealt) ja vähendab kohustist 324,59 €. Lepingu 6% määraga oleks maksete nüüdisväärtus 31 604,15 €, hinnast suurem, nii et ikka jääb kehtima hind.
Vara kulumit arvestatakse nagu iga teise vara puhul: kasuliku eluea jooksul, kui ettevõte eeldab, et vara saab lõpus tema omaks, muidu rendiperioodi jooksul, kui see on lühem. Jääkväärtus (summa, mille eest ettevõte loodab vara kasuliku eluea lõpus müüa) saab olla ainult rendilepingul, mille järel vara jääb ettevõttele; liisinguandjale tagasi minev vara amortiseeritakse rendiperioodi lõpuks nullini. Igal rendilepingul on oma kohustise konto (alates 2421). Kategoriseeri iga makse Pangas kui Kapitalirendi makse ja majandusaasta lõpus näitavad aastalõpu kontrollid 12 kuu jooksul tasumisele kuuluva osa lühiajalise kohustisena.
Ekslikult sisestatud rendilepingu saab vara lehelt kustutada kuni esimese makse, kulumi või aastalõpu kandeni.
Rendileping, mille järel omandiõigus läheb üle, on käibemaksu mõttes kauba võõrandamine (KMS § 2 lg 5), nii et liisinguandja esitab alguses arve käibemaksuga kogu vara hinnalt. Kui omandiõigus üle ei lähe, lisab liisinguandja käibemaksu tavaliselt hoopis igale kuumaksele. Rendilepingu vorm kirjendab vara ja kohustise ilma käibemaksuta ning Arvello ei oska veel kumbagi rendi käibemaksu kirjendada: rendimakse, millele on lisatud käibemaks, lükatakse tagasi, nii et käibemaksu ei kirjendata kunagi kohustise tasumisena. Ära sisesta arve vararida kuluna: nii kirjenduks vara kaks korda. Kirjenda sisendkäibemaks ja seda sisaldavad maksed koos raamatupidajaga.
Ka rendilepingu alguses makstud lepingutasu ei ole kulu: see on osa vara soetusmaksumusest (RTJ 9 p 36). Rendilepingu vormil pole selle jaoks veel lahtrit, nii et kirjenda ka see koos raamatupidajaga.
Allahindlus
Vara võib kaotada väärtust kiiremini, kui kulum seletab: veekahju, mudel, mida keegi enam ei kasuta, enne tähtaega lõppenud projekt. Põhivara juhend (RTJ 5) nõuab, et seda kontrolliksid iga majandusaasta lõpus ja hindaksid vara alla kaetavale väärtusele, kui see on jääkmaksumusest madalam: suurem kahest, mille eest vara saaks müüa (miinus müügikulud) või mida selle kasutamine veel sisse toob.
Kasuta vara lehel või majandusaasta aruande aastalõpu kontrollides nuppu Hinda alla, sisesta, mida vara veel väärt on, ja põhjus. Vara lehel dateeritakse allahindlus viimase kuu lõppu, mille kulum on arvestatud, nii et arvesta kulum enne selle kuuni. Arvestatud peab olema ka iga varasem kuu ja iga hilisem kuu, mis on vahepeal arvestatud: muidu jääks vahele jäänud kuu allahindluse sisse, vale aasta alla. See kirjendatakse kuluna kulumi reale (5900, akumuleeritud kulumi 1510 vastu) ja järgmisest kuust arvestatakse vara kulumit uuelt väärtuselt kasuliku eluea järelejäänud kuude jooksul. Säilita tõendid: fotod, hinnang, pakkumine. Ekslikult sisestatud allahindluse saab kustutada, kuni pärast seda pole veel ühegi kuu kulumit arvestatud. Varasema allahindluse tühistamist väärtuse taastumisel veel ei toetata.
Aastalõpu kontrollidest tehtud allahindlus dateeritakse majandusaasta lõppu ka siis, kui aruannet koostades on uue aasta kulum juba arvestatud. Alates allahindlusest arvestatakse kulumit uue määraga, nii et Arvello parandab juba kirjendatud kuud: vahe kantakse kulumist tagasi igas majandusaastas, kuhu need kuud jäävad, selle viimase kirjendatud kuu lõpus, ja edasi jätkub graafik uue määraga. Ostetud, aga veel kasutusele võtmata vara (ostetud detsembris, kasutusel jaanuarist) saab majandusaasta lõpu seisuga alla hinnata selle soetusmaksumusest, ilma et peaks enne kulumit arvestama.
- Näide. 2026. aasta oktoobris ostetud 3600 € sülearvuti kulum on 100 € kuus, nii et 31.12.2026 on selle jääkmaksumus 3300 €. 2027. aasta aprillis hindad selle aasta lõpu seisuga alla 1000 € peale: 2026. aastasse kirjendatakse 2300 € allahindlust. Uus määr on 1000 € kolmeaastase eluea ülejäänud 33 kuu peale ehk 30,30 € kuus. 2027. aasta jaanuar kuni märts kirjendati 100 € kuus, nii et 31. märtsil kantakse tagasi 209,10 € ja aprillist jätkub kulum 30,30 € kuus. 2027. aasta kulum on kokku 363,60 € ja jääkmaksumus 31.12.2027 on 636,40 €.
Lõplikult kasutusest kõrvaldatud vara ei hinnata alla, vaid see kantakse maha (Kanna vara maha).
Aasta lõpus
Majandusaasta aruande bilanss näitab varasid jääkväärtuses, nii et amortisatsioon tuleb läbi käivitada kuni majandusaasta viimase kuuni, enne kui aruande koostad. Aastalõpu kontrollnimekiri sisaldab seda sammu.