Dividendid
Deklareeri dividendid ja vaata, kui palju jaotamata kasumit jagada saab. Tulumaks 22/78 arvutatakse automaatselt.
Eesti võtab ettevõttesse jäetud kasumilt teadupärast 0% ettevõtte tulumaksu. Maks saabub siis, kui kasum lahkub: jaota dividend ja ettevõte maksab osanikele antud netosummalt ettevõtte tulumaksu (ETM) määraga 22/78.
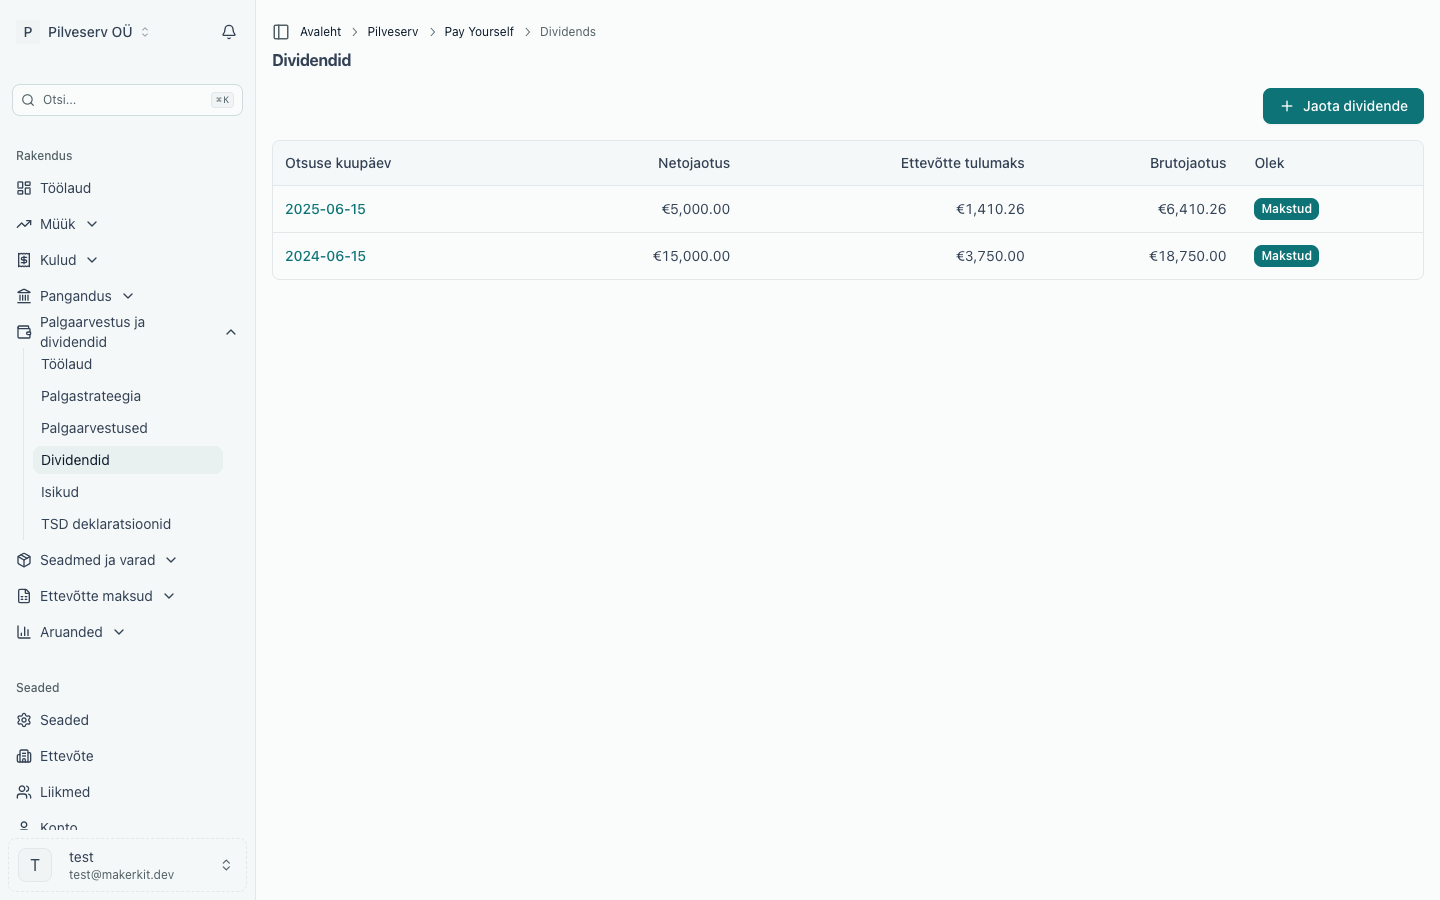
Arvello arvutab maksu, kontrollib, kas sul on kasumit jaotada, koostab osanike otsuse dokumendi ja paneb jaotuse õige kuu TSD deklaratsioonile.
Mis on jaotamiseks saadaval
Eesti seaduse järgi saab dividende maksta ainult kasumist, mille osanikud on majandusaasta aruande osana kinnitanud. Dividendide lehe ülaosas olev jaotis Jaotamiseks saadaval (Palgaarvestus ja dividendid → Dividendid) loeb seega kokku:
- jaotamata kasumi varasematest aastatest, pluss
- viimase kinnitatud majandusaasta aruande kasumi, pluss
- iga Arvellos peetud ja juba esitatud majandusaasta kasumi — Arvello ei tee aastalõpu sulgemiskannet, seega jääb see kasum tulu- ja kulukontodele jaotamata kasumi asemel, kuid see on kinnitatud ja läheb arvesse.
Kasum, mis ei ole veel jaotatav, on all halli kirjaga: jooksva aasta tulem ja iga lõppenud majandusaasta, mille aruannet sa pole veel esitanud. Arvello tuletab meelde aruande esitamist, et see lukust avada. Kõik numbrid tulevad su kontodelt, seega kaart klapib bilansi omakapitali osaga. Kinnitamist ootavad mustanddividendid märgitakse samuti, kuna need söövad sama katte arvelt.
Juba tehtud väljamaksed lähevad automaatselt maha, nii et kaart ei paku sulle sama kasumit kaks korda. Netodividend vähendab jaotamata kasumit ja selle ettevõtte tulumaks kajastub kuluna aastas, mil dividend välja kuulutatakse (vaata Kuidas dividend kirjendatakse). Kuni selle aasta majandusaasta aruanne pole esitatud, on maks kaardil eraldi real Pärast viimast esitatud aruannet välja kuulutatud dividendide tulumaks, sest aasta kasum, milles see on, ei ole veel jaotatav. Maha lähevad ka kaks esitatud majandusaasta aruande otsust: reservidesse eraldatud kasum ja see osa otsustatud dividendist, mida sa pole veel välja kuulutanud — kaardil real Otsustatud, veel välja kuulutamata. See raha on juba lubatud, kuigi midagi ei ole veel välja makstud ega maksustatud.
Majandusaasta aruandest välja kuulutatud dividendini
Majandusaasta aruande esitamine kajastab osanike otsust dividendi maksta. See ei maksa seda välja. Väljakuulutamine on eraldi samm, sest selleks on vaja asju, mida aruanne ei sisalda: kellele, millistes osades ja millal makstakse — ja just väljakuulutamine koostab raamatupidamiskande. Ettevõtte tulumaks läheb TSD-le siis, kui paned kirja väljamakse (vaata Väljamakse kirjapanek).
Arvello hoiab need kaks seotuna, et otsus ei jääks märkamatult täitmata. Kuni esitatud otsuses on veel dividendi välja kuulutada, näed seda:
- majandusaasta aruande enda juures nupuna Kuuluta dividend välja;
- Palgaarvestus ja dividendid → Dividendid vaate ülaosas;
- kaardil Jaotamiseks saadaval real Otsustatud, veel välja kuulutamata.
Ükskõik millist neist järgides avaneb dividendivorm, kus otsustatud summa on juba täidetud ja seotud selle otsusega — nii vabastab väljakuulutamine summa, mida kaart kinni hoidis. Kui kuulutad praegu välja vaid osa, tuletab Arvello ülejäänut edasi meelde.
Maks
ETM on 22/78 netojaotusest, mille ettevõte maksab lisaks sellele, mida osanikud saavad. Võid sisestada kummagi poole ja Arvello tuletab teise:
| Sina sisestad | Neto osanikele | ETM (22/78 netost) | Brutokulu ettevõttele |
|---|---|---|---|
| 10 000 € neto | 10 000,00 € | 2 820,51 € | 12 820,51 € |
| 10 000 € bruto | 7 800,00 € | 2 200,00 € | 10 000,00 € |
Sotsiaalmaksu ei kohaldu ja alates 2025. aastast ei peeta regulaarselt maksustatud, Eesti residendist eraisikule makstud dividendilt täiendavat tulumaksu kinni — 7% kinnipidamine kadus koos vana vähendatud määraga. (Mitteresidendist osanike puhul võivad mängu tulla maksulepingud; see on küsimus nõustajale.)
Dividendilt, mis makstakse sinu ettevõttele laekunud dividendi arvel ettevõttelt, kus tal on vähemalt 10% osalus, ettevõtte tulumaksu üldse ei ole, ja kui ettevõte on sellise dividendi saanud, täidab vorm selle osa ise. 7% peetakse kinni ainult siis, kui varasema 14/86 määraga maksustatud dividend makstakse edasi füüsilisele isikule. Vaata Tütarettevõtte dividendide edasimaksmine.
Arvello deklareerib alates 1. jaanuarist 2025 makstud dividende; 2024. aastal või varem makstud dividend deklareeri e-MTA-s.
Dividendi deklareerimine
Kuni jaotus pole kinnitatud, on see mustand. Kui midagi on valesti, ava see ja klõpsa Kustuta mustand: mustand ja saajate jaotus kustutatakse, muu ei muutu, sest raamatupidamiskandeid pole veel loodud, ja dividendi saab uuesti deklareerida. Kinnitatud jaotust ei saa muuta ega kustutada.
Pärast kinnitamist saad kasutada nuppu Laadi otsus alla: see annab osanike otsuse PDF-i eesti või inglise keeles. Iga jaotus jääb Dividendide loendisse koos otsuse kuupäeva, neto, ETM-i ja olekuga. Kui paned selle väljamakse kirja, läheb see selle kuu TSD-le lisana 7 ja vormile INF 1. Vaata TSD deklaratsioonid.
Väljamakse kirjapanek
Dividendi ettevõtte tulumaks tekib siis, kui dividend välja makstakse, mitte siis, kui see välja kuulutatakse või kinnitatakse. See läheb selle kuu TSD-le, mil raha ettevõtte kontolt lahkub, tähtajaga järgmise kuu 10. kuupäeval, ja vorm INF 1 loetleb selles kuus välja makstud dividendid. Kinnitatud dividend ei ole seega veel üheski TSD-s. Dividendi leht ja TSD deklaratsioonid tuletavad seda meelde ning dividendi, mida kunagi välja ei maksta, ei deklareerita kunagi. Kui ülekanne on tehtud, pane kirja päev, mil raha välja läks. Selleks on kaks võimalust:
- Jaotuse lehel nupp Märgi makstuks küsib väljamakse kuupäeva. See ei saa olla otsuse kuupäevast varasem ega tänasest hilisem.
- Kui viid pangaülekande Pangandus all vastavusse kui Dividendimakse, pakub Arvello kinnitatud dividende, mille väljamakse võrdub ülekandega: kogu netosumma miinus kinnipeetud tulumaks, kui seda on (vaata Tütarettevõtte dividendide edasimaksmine). Kui seod ülekande dividendiga, märgitakse dividend tehingu kuupäeval makstuks.
Väljamakse kirjapanek paneb dividendi selle kuu TSD-le, mil see välja maksti, olenemata planeeritud kuupäevast. Arvello koostab selle kuu deklaratsiooni samamoodi nagu palgaarvestuse kinnitamisel, välja arvatud siis, kui TSD esitamine on antud kellelegi teisele. Kui selle kuu deklaratsioon on juba esitatud, Arvello seda ei muuda: ta ütleb, et selle kuu kohta on vaja parandusdeklaratsiooni, mille esitad e-MTA-s ise.
Sisestasid vale kuupäeva või võtsid tagasi pangatehingu sidumise, mis selle kirja pani? Dividendi lehel saad nupuga Muuda väljamakse kuupäeva kuupäeva parandada. Kui kuu muutub, liigub dividend parandatud kuu TSD-le ja varasema kuu mustand koostatakse ilma selleta uuesti (või kustutatakse, kui sellele ei jää midagi muud); esitatud varasema kuu kohta ütleb Arvello samamoodi, et vaja on parandusdeklaratsiooni. Pangatehingu sidumise tagasivõtmine jätab dividendi makstuks vana kuupäevaga, kuni sa selle muudad.
Arvello paneb iga dividendi kohta kirja ühe väljamakse kuupäeva ja deklareerib kogu dividendi selles kuus. Kui kavatsed maksta dividendi osadena eri kuudel, deklareeritakse iga osa oma kuus, seega kuuluta iga osa enne kinnitamist välja eraldi dividendina. Kui kinnitatud dividend on juba eri kuudel osadena välja makstud, ära märgi seda Arvellos makstuks: deklareeri osad e-MTA-s ise. Pangaülekannet, mis tasub vaid osa dividendist, ei saa dividendiga siduda. See kehtib ka mitme osaniku vahel jagatud dividendi kohta, mis läheb välja igaühele eraldi ülekandena: kui need on kõik samal kuul välja läinud, pane kuupäev kirja nupuga Märgi makstuks.
Maksumäär ise fikseeriti dividendi kinnitamisel planeeritud kuupäeva järgi. Kui tegelik väljamakse kuupäev jääb teise määra alla (see on võimalik vaid üle 1. jaanuari 2025, mil 20/80 asemel hakkas kehtima 22/78), ei võta Arvello seda kuupäeva vastu, et mitte deklareerida summat, mis raamatupidamisega ei klapi.
Kuidas dividend kirjendatakse
Dividendi kinnitamine loob otsuse kuupäevaga ühe raamatupidamiskande:
| Konto | Deebet | Kreedit |
|---|---|---|
| 3100 Jaotamata kasum | netodividend | |
| 9000 Ettevõtte tulumaks | ETM | |
| 2280 Dividendivõlg | netodividend miinus kinnipeetud tulumaks | |
| 2230 Tulumaksu kohustus | kinnipeetud tulumaks, kui seda on | |
| 2240 Ettevõtte tulumaksu kohustus | ETM |
Ettevõtte tulumaks arvestatakse osalt, mida ei maksta saadud dividendide arvel, ja tulumaksu peetakse kinni ainult füüsilise isiku osalt varasema 14/86 määraga maksustatud dividendist (vaata Tütarettevõtte dividendide edasimaksmine). Kui kumbagi pole, läheb kogu netodividend kontole 2280 ja 2230 rida ei ole.
Ettevõtte tulumaks on selle aasta kulu, mil dividend välja kuulutatakse, olenemata sellest, millise aasta kasumist ja millal see välja makstakse. Nii käsitleb seda Eesti raamatupidamisjuhend (RTJ 8), seega näed maksu Kasumiaruandes ja majandusaasta aruande kasumiaruandes tulumaksuna. Kui dividend ja maks pangast tasutakse, nullivad need kontod 2280 ja 2240.
Kui palju on vahet — dividend versus palk või juhatuse liikme tasu
Kompromiss mõjub mõlemas suunas, seega siin on see täismahus:
| Dividend | Palk / juhatuse liikme tasu | |
|---|---|---|
| Maksukulu | ETM 22/78 netost — väljamakseviiside madalaim kogumaksukulu | Tulumaks 22% + sotsiaalmaks 33% (+ palgal töötuskindlustusmakse) |
| Sotsiaalmaks | Puudub | 33%, tööandja makstud |
| Kinnipeetav tulumaks | Puudub regulaarselt maksustatud dividendilt Eesti residendist eraisikule | 22% pärast maksuvaba tulu |
| Ravikindlustus | Puudub — ainult dividendid jätavad sind kindlustuseta | Jah, sotsiaalmaksu kaudu |
| Pensioni- / sotsiaalkindlustusstaaž | Ei kogune | Koguneb |
| Eeldab | Majandusaasta aruandes kinnitatud kasumit | Raha ja palgaarvestust |