Maksude ülevaade
Üks töölaud kõigi maksude jaoks, mida su OÜ tasub: saabuvad KMD ja TSD tähtajad, sel aastal seni arvestatud maksud, viimaste esitamiste seis ja kiirlingid iga maksulehe juurde.
Ettevõtte maksud elavad mitmes kohas — käibemaks KMD-l, tööjõumaksud TSD-l, ettevõtte tulumaks siis, kui maksad dividende. Maksude ülevaade toob põhinumbrid ühele lehele, nii et näed, mis on tasumisele tulemas, mis on sel aastal kogunenud ja mis seisus iga deklaratsioon on — ilma iga ekraani avamata. See on külgriba rühma Ettevõtte maksud avaleht; Käibedeklaratsioonid on kohe selle all.
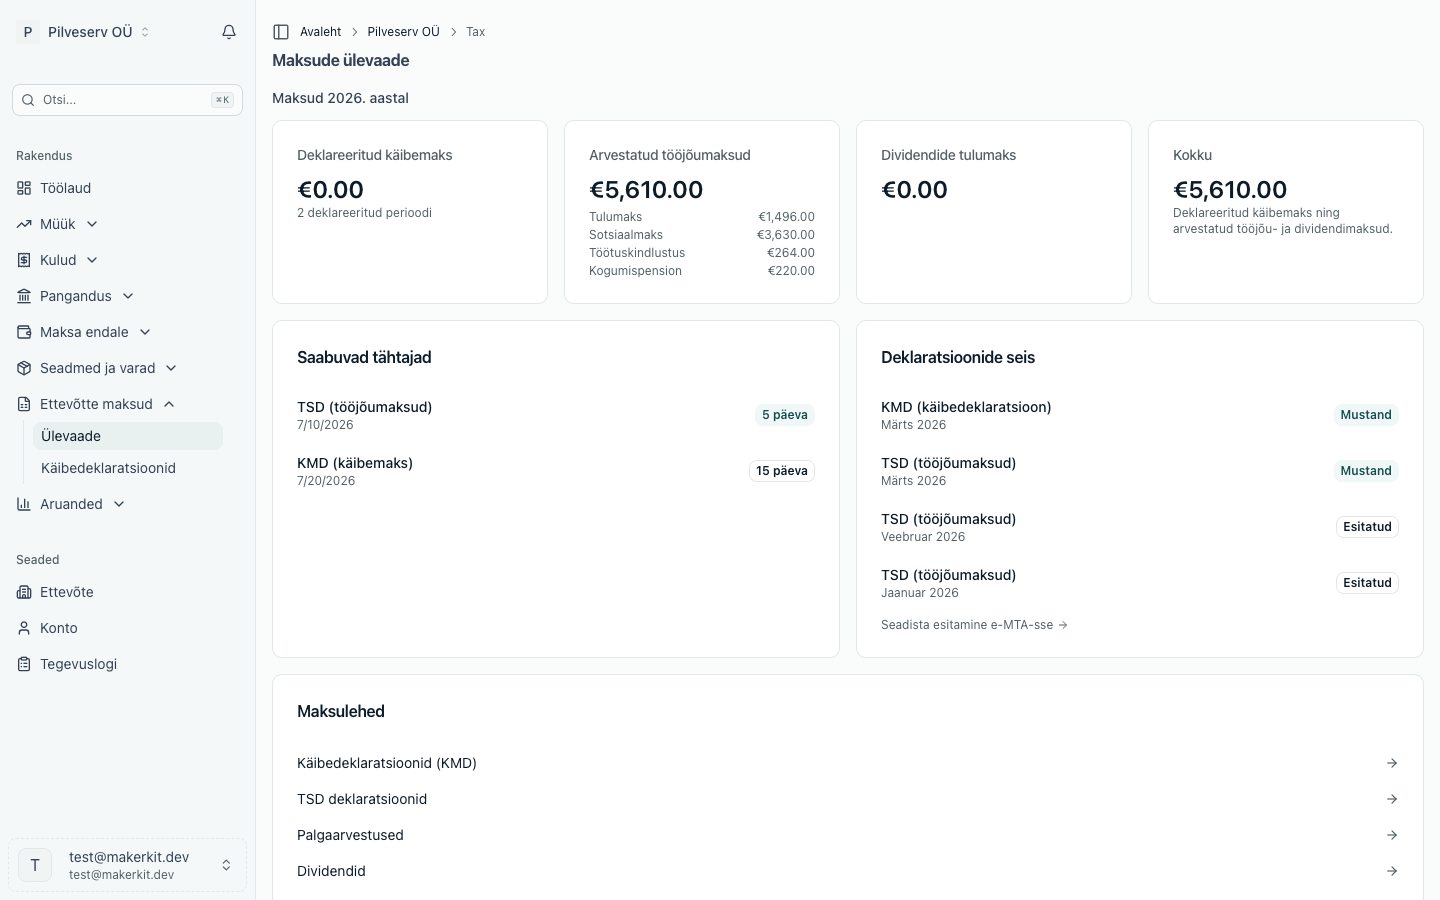
Ülevaade näitab seda, mis on juba su raamatupidamises, ega esita midagi. Ainus, mida see kirjendab, on mootorsõidukimaksu teade, mille sa selle kaardil sisestad (vt allpool). Mõtle sellest kui töölauast, mille peale enne tähtaega pilgu heidad.
Saabuvad tähtajad
Eesti kaks korduvat esitamistähtaega on näidatud järelejäänud päevadega, lähim eespool:
- KMD (käibedeklaratsioon) — tähtaeg iga kuu järgse kuu 20. kuupäev. KMD esitatakse kuu kaupa, kui EMTA pole ettevõttele pikemat perioodi kinnitanud. Kui ettevõtte seadetes on käibemaksu perioodiks kvartaalne, näed siin iga kvartali järgse kuu 20. kuupäeva (kui EMTA kehtestas muu perioodi, on tähtaeg selle perioodi järgse kuu 20. kuupäev), sest selle deklaratsiooni esitad e-MTA-s ise. VD jääb igakuiseks (KMS § 28 lg 2) (Arvello koostab ainult kuupõhiseid deklaratsioone ega saada siis igakuist KMD meeldetuletust). KMD rida ilmub perioodide kohta, mida käibemaksukohustuslasena registreering hõlmab, seega jääb see pärast registrist kustutamist alles, kuni viimase registreeritud perioodi deklaratsiooni tähtaeg on möödas, ja ettevõttel, kes pole kunagi käibemaksukohustuslane olnud, seda üldse ei ole.
- TSD (tööjõumaksud) — tähtaeg iga palga- või dividendimakse järgse kuu 10. kuupäev.
Kui 10. või 20. kuupäev langeb nädalavahetusele või riigipühale, näed siin järgmist tööpäeva — see ongi deklaratsiooni tegelik tähtaeg.
Maks tuleb tasuda samaks kuupäevaks kui deklaratsioon esitada. Hilinenud maksult arvestatakse intressi 0,06% päevas, umbes 22% aastas, alates tähtpäevale järgnevast päevast kuni päevani, mil raha EMTA-sse jõuab. EMTA arvutab intressi ise ja saadab intressinõude; alla 10 € intressi kohta ta nõuet ei saada. Märge Üle tähtaja tähendab Arvellos ainult seda, et tähtpäev on möödas; seda, kas makse on EMTA-sse jõudnud, Arvello ei jälgi. Ametlik tekst: Maksukorralduse seadus § 115, § 117 ja § 119.
Majandusaasta aruande tähtaja lähenedes ilmub siia ka selle rida, mis viib majandusaasta aruannete alasse. Aruanne tuleb esitada kuue kuu jooksul majandusaasta lõpust ja Arvello võtab selle ettevõtte seadetes olevatest majandusaastatest: 31. detsembril lõppeva aasta puhul 30. juuni, 30. septembril lõppeva aasta puhul 31. märts (nii näitab seda e-äriregister) ja nädalavahetusele või riigipühale langeva tähtaja puhul järgmine tööpäev. Tähtaja meeldetuletuse kirjad järgivad sama kuupäeva, nii et ettevõte, kelle majandusaasta lõpeb septembris, saab meeldetuletusi alates oktoobrist, enne märtsikuist tähtaega.
Mootorsõidukimaks
Kui ettevõttele kuulub mootorsõidukimaksuga maksustatav sõiduk (sõiduauto, kuni 3,5-tonnise täismassiga veoauto, näiteks kaubik või pikap, mootorratas või neljarattaline sõiduk, maastikusõiduk või teatud ratastraktor, MSMS § 2) või on ettevõte kantud selle vastutavaks kasutajaks ning omanik on liisinguandja, mitteresidendist füüsiline isik või välismaa juriidiline isik, maksab ta mootorsõidukimaksu (mootorsõidukimaksu seaduse § 5). Märgi ettevõtte seadetes Ettevõte on sõiduki omanik või registrijärgne vastutav kasutaja ja tähtaegade loetelus näed järgmist maksetähtaega ning allpool kaarti Mootorsõidukimaks.
- Aastamaksu maksab see, kes on sõiduki omanik 1. jaanuari seisuga. EMTA teeb maksuteate e-MTA-s kättesaadavaks hiljemalt 15. veebruariks ning pool maksust tuleb tasuda 15. juuniks ja teine pool 15. detsembriks (§ 7 lg 4). Sõiduki müümine Eestis aasta jooksul maksu ei vähenda (§ 10 lg 2). Kui sõiduk kustutatakse registrist (näiteks viiakse välismaale või lammutatakse), lühendab EMTA maksustamisperioodi ja asendab maksuteate (§ 7¹): storneeri vana kanne ja kirjenda uus, nagu allpool kirjeldatud. Asendav maksuteade annab veel tasumata summale oma tähtaja; Arvellos näidatud tähtaeg seda ei tea, seega järgi maksuteadet.
- Aasta jooksul esmakordselt registreeritud sõiduk või pärast ajutist kustutamist registrisse taastatud või (ainult 2025. ja 2026. aastal) taastunud registrikandega sõiduk maksab maksu ülejäänud aasta eest; maksuteade tuleb 15 tööpäeva jooksul. Kirjenda see kui Aasta jooksul registreeritud sõiduk, registreerimise või taastamise kuupäevaga. Kuni 30. septembrini registreeritud sõiduki maks tuleb tasuda 15. detsembriks, hiljem registreeritu oma järgmise aasta 15. juuniks (§ 8).
Maksu arvutab EMTA, mitte Arvello. Vajuta kaardil Kirjenda maksuteade ja sisesta maksuteatel olev summa. EMTA aastane maksuteade hõlmab kõiki sõidukeid, mis kuulusid ettevõttele 1. jaanuaril, seega kirjenda selle kogusumma aasta kohta üks kord; hiljem registreeritud sõiduk saab oma maksuteate ja oma kande, mis kirjendatakse sõiduki registreerimisnumbriga. Näidatud tähtaeg järgib kirjendatud maksuteateid, nii et sügisel registreeritud sõiduki puhul näed järgmise aasta juunit. Arvello kajastab selle kuluna ja maksukohustusena (2200) maksukohustuse tekkimise päeval: 1. jaanuaril või esmase registreerimise päeval. Sinu EMTA-le tehtud maksed, mis on liigitatud kui Maksumakse, katavad siis selle kohustuse ega jäta kontot 2200 deebetisse. Kuna maksuteade kirjendatakse maksu tekkimise päeval, näitab aastalõpu bilanss täpselt selle aasta tasumata maksu (ka sügisel registreeritud sõiduki oma, mis tuleb tasuda järgmise aasta juunis) ega kunagi järgmise aasta oma: see tekib alles oma 1. jaanuaril, seega Arvello ei luba seda varem kirjendada. Kui EMTA asendab maksuteate, storneeri vana kanne pearaamatus ja kirjenda siis uus. Maksuteade storneeritakse alati selle enda kuupäevaga (1. jaanuar või registreerimise päev): storneerimise aken täidab selle kuupäeva ise ega lase seda muuta. Nii jäävad mõlemad samasse majandusaastasse, ka siis, kui asendus tuleb pärast majandusaasta lõppu. Kui see aasta on juba lukustatud, küsi raamatupidajalt, kuidas vahe kirjendada.
INF 14 jaanuaris
Mõned väljamaksed tuleb deklareerida ka siis, kui neilt maksu ei tule. Hiljemalt 1. veebruariks (või järgmisel tööpäeval) deklareeri e-MTA-s vormil INF 14, mida ettevõte eelmisel aastal maksis hüvitisena isikliku sõiduauto tööalase kasutamise eest sõidupäeviku alusel (kogu summa, koos maksuvaba piirmäära ületava osaga, mis deklareeritakse ka TSD lisal 4; ilma sõidupäevikuta on väljamakse TSD lisal 1 deklareeritav palgatulu ega lähe kummalegi), millised tervise edendamise ja spordikulud kattis aastase inimesepõhise piirmäära ulatuses, kui ta võimaldas neid kõikidele töötajatele (muidu on need TSD lisal 4 deklareeritav maksustatav erisoodustus), ning millised tasemekoolituse kulud kattis, mida ei maksustata erisoodustusena (tulumaksuseaduse §-d 56¹, 56² ja 56⁴). Alates 1. jaanuarist näed tähtaega loetelus ning kaart INF 14 selgitab seda. Seda näidatakse igale ettevõttele, sest kas deklaratsioon tuleb esitada, sõltub eelmise aasta maksetest, mille kohta Arvello inimeste kaupa arvestust ei pea. Arvello ei pea nende maksete kohta veel inimeste kaupa arvestust, seega koostad deklaratsiooni oma andmete põhjal. Vormi IV osa (ettevõtte osanikele, aktsionäridele või liikmetele, emaettevõtjale või emaettevõtja teistele tütarettevõtjatele antud laenud, §-d 50² ja 56⁵) esitatakse kvartalile järgneva kuu 20. kuupäevaks.
Maksud sel aastal
Neli kaarti summeerivad selle, mille ettevõte on jooksval kalendriaastal seni deklareerinud või arvestanud:
- Deklareeritud käibemaks — tasumisele kuuluv netokäibemaks nendelt KMD-delt, mille oled esitanud või mille EMTA on aktsepteerinud. Kui perioodi hiljem parandati, asendab parandus algse deklaratsiooni.
- Arvestatud tööjõumaksud — tulumaks, sotsiaalmaks, töötuskindlustus ja kogumispension, summeeritud sinu kinnitatud, makstud ja esitatud palgaarvestustest ning summa all lahti kirjeldatud.
- Dividendide tulumaks — ettevõtte tulumaks jaotustelt, mille oled kinnitanud või välja maksnud.
- Kokku — kolm liidetud.
Need arvud ütlevad, mis on raamatupidamises deklareeritud või arvestatud, mis ei ole sama, mis on su pangakontolt tegelikult liikunud. Maksude tasumise sobitamiseks pangakontoga kasuta maksude maksekokkuvõtet Panganduses.
Käibemaksukohustuslaseks registreerimise piirmäär
Kuni sinu ettevõte ei ole käibemaksukohustuslane, näitavad Maksude ülevaade, Käibedeklaratsioonid ja töölaud kaarti Käibemaksukohustuslaseks registreerimise piirmäär. See hindab sinu väljastatud müügiarvete põhjal selle aasta maksustatavat käivet ja võrdleb seda 40 000 euroga, millest alates on registreerimine kohustuslik. Piirmäära arvestusse läheb ainult käive, mille tekkimise koht on Eesti, seega jätab kaart välja read maksukoodiga Teenused EL-i ettevõtetele (0%) või Teenuste eksport (0%): nende teenuste käive tekib välismaal. Read maksukoodiga Käibemaksuga mittemaksustatav lähevad arvestusse täies ulatuses, sest see kood ei ütle, kas tegu on teenusega, mille käive tekib välismaal, Eestist saadetud kaubaga või teenusega, mille käive tekib Eestis. Neid kahte teenuste maksukoodi saad kasutada ka siis, kui sinu ettevõte ei ole käibemaksukohustuslane. Kaart jätab välja ka teiste EL-i riikide klientidele tehtud IOSS-i müügi (vt EL-i impordi erikord (IOSS)).
Esitamiste seis ja kiirlingid
Kaart Deklaratsioonide seis näitab sinu viimast KMD-d ja hiljutisi TSD-sid koos seisuga — mustand, esitatud, aktsepteeritud — igaüks viib täieliku deklaratsioonini. Kui pole veel EMTA esitamise seadistust kinnitanud, suunab siinne vihje sind selle juurde. Paneel Maksulehed koondab otselingid käibedeklaratsioonidele, TSD-dele, palgaarvestustele, dividendidele ja palgastrateegia võrdlusele.