Palgastrateegia
Võrdle sama netosumma väljavõtmist palga, juhatuse liikme tasu ja dividendidena — kogukulu ja maksud kõrvuti.
"Kuidas endale maksta?" on küsimus, mida küsib iga OÜ omanik, ja aus vastus on tabel, mitte loosung. Leht Palgastrateegia (külgribal Palgaarvestus ja dividendid → Palgastrateegia või töölaua Maksa endale jaotises Juhatuse liikmetele makstud tasu ja dividendid nupp Võrdle stsenaariume) võtab ühe numbri — summa, mille soovid aastas kätte saada — ja arvutab selle läbi nelja viisi, et näeksid täpselt, mida iga viis teeb su ettevõtte pangakontoga ja su enda turvavõrguga.
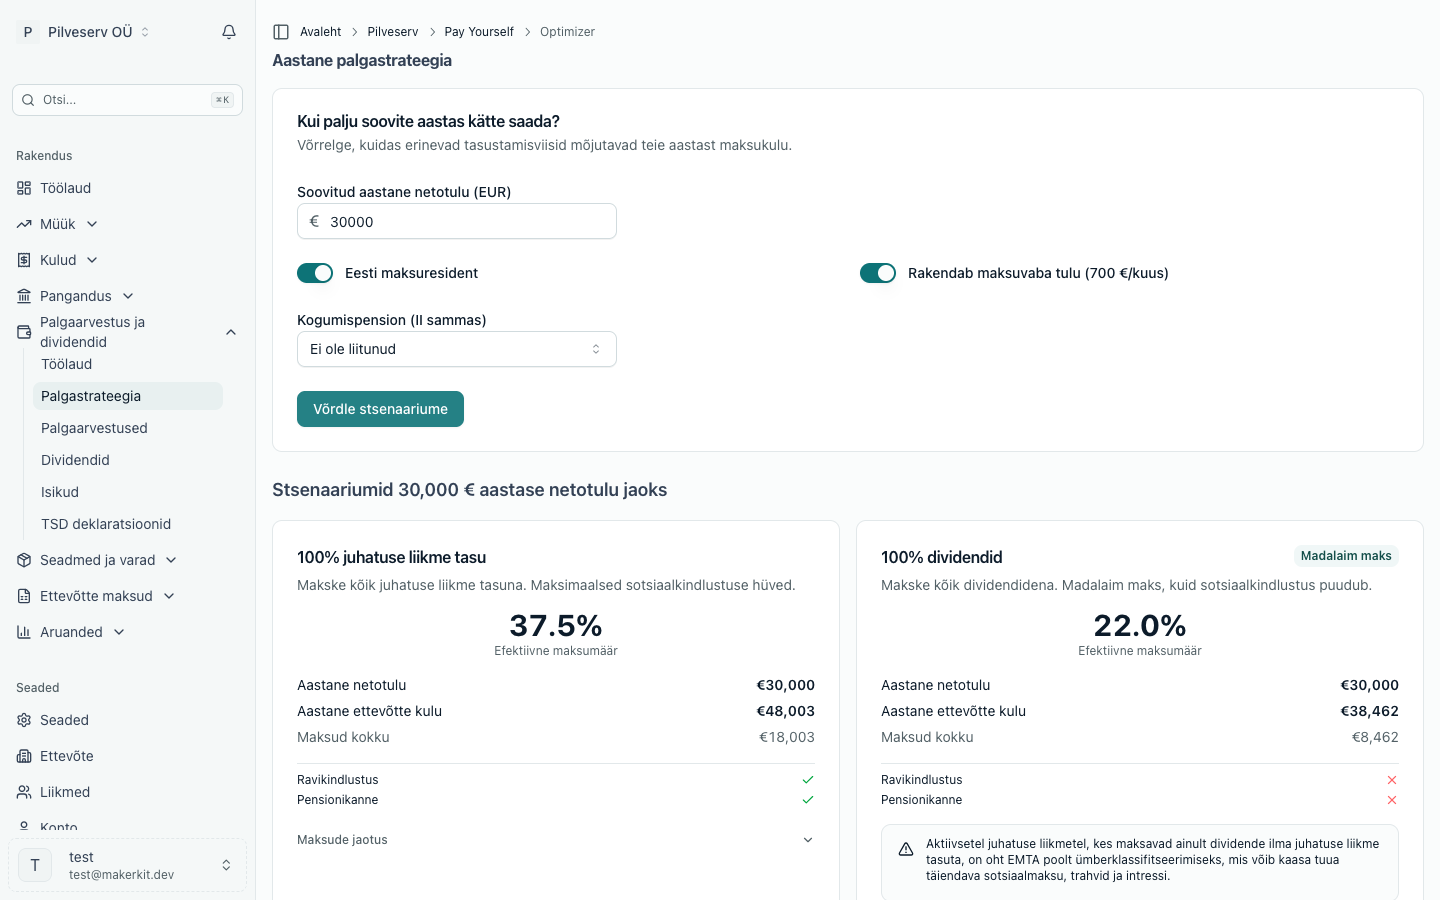
Sinu juhitavad sisendid
- Soovitud aastane netotulu — mida sa tegelikult kätte tahad
- Eesti maksuresident — mitteresident saab maksuvaba tulu ainult siis, kui ta elab mõnes teises EMP riigis
- Muu EMP riigi resident — pakutakse, kui residendi lüliti on väljas: mõne teise ELi riigi, Islandi, Liechtensteini või Norra resident võib maksuvaba tulu saada nagu Eesti resident, kuni Maksu- ja Tolliametis on registreeritud tema kehtiv residentsustõend (hinnang eeldab, et see kehtib kogu aasta)
- A1-tõend — pakutakse, kui residendi lüliti on väljas: kui sind katab mõne teise EMP riigi sotsiaalkindlustus, langeb Eesti sotsiaalmaks ära (ja koos sellega ravikindlustuse ning pensioni markerid)
- Maksuvaba tulu — kas 700 €/kuus maksuvaba tulu su ettevõtte juures kohaldub (näidatakse Eesti või muu EMP riigi residendile)
- Kogumispension (II sammas) — 2%, 4%, 6% või ei ole liitunud. See muudab kahte juhatuse liikme tasu viisi ja mitte midagi muud: makse peetakse kinni juhatuse liikme tasult (see järgib sotsiaalmaksu ja juhatuse liikme tasu on sotsiaalmaksuga maksustatav), dividendidelt aga mitte. 6% juures peab juhatuse liikme tasu olema suurem, et sulle sama summa kätte jääks.
Kui palju maksab 30 000 € netotulu — neli stsenaariumi
30 000 € aastase netotulu jaoks 2026. aastal (resident, maksuvaba tulu, A1-tõendit ei ole, II sammas puudub) tuleb võrdlus välja nii:
| Stsenaarium | Ettevõtte kulu aastas | Maksud kokku | Efektiivne maksumäär |
|---|---|---|---|
| 100% juhatuse liikme tasu (3 007,69 €/kuus bruto) | 48 002,76 € | 18 002,76 € | 37,5% |
| 100% dividendid | 38 461,54 € | 8 461,54 € | 22,0% |
| Miinimum juhatuse liikme tasu (886 €/kuus) + dividendid | 39 600,87 € | 9 600,87 € | 24,2% |
| Reinvesteeri (ei võta midagi välja) | 0 € | 0 € | 0% |
Iga stsenaariumi kaart näitab netotulu, ettevõtte kulu, maksude summat, jaotust maksuliigi kaupa — tulumaks, sotsiaalmaks, ettevõtte tulumaks dividendidelt — ja seda, kas viis annab ravikindlustuse ja pensionikande.
Kuidas seda lugeda
Numbrid ütlevad, mida nad ütlevad. Kolmest väljamakseviisist on madalaim kogumaksukulu 100% dividendidel — ja see on ka ainus, mis jätab sind ilma ravikindlustuseta ja ilma pensionistaažita, mistõttu Arvello märgib selle sildiga "Madalaim maks", mitte millegi soojemaga. Täielik juhatuse liikme tasu maksab kõige rohkem ja annab täielikuima sotsiaalkindlustusstaaži. Segaviis — sildistatud "Levinuim", sest seda see on — maksab juhatuse liikme tasu, mis on seotud sotsiaalmaksu miinimumbaasiga (886 €/kuus 2026. aastal), hoides sotsiaalmaksu voolamas ja ravikindlustuse aktiivsena 292,38 € sotsiaalmaksu eest kuus, ning võtab ülejäänu dividendidena. Reinvesteerimine lükkab küsimuse täielikult edasi: jaotamata kasum kannab 0% maksu, kuni selle lõpuks jaotad.
100%-dividendide kaart kannab veel ühte hoiatust, mida tasub tõsiselt võtta: EMTA (Maksu- ja Tolliamet) eeldab, et aktiivsed juhatuse liikmed saavad mõistlikku juhatuse liikme tasu, ning ainult dividendide maksmine ettevõtte igapäevase juhtimise ajal toob kaasa ümberkvalifitseerimise riski koos tagasiulatuva sotsiaalmaksu, trahvide ja intressiga.
Hoiatus on ka segaviisil, sest EMTA nimetab just seda mustrit. Tema juhendi järgi ei tohi dividendid asendada töötasu: kui osanik tegutseb ettevõttes aktiivselt, kuid saab oma tegevusala tavalisest tasust oluliselt madalamat või alammääras tasu ja jaotab kasumi dividendidena, on EMTA hinnangul tegemist maksuriskiga. Kui selgub, et dividend asendas töötasu, võib EMTA selle töötasuks ümber kvalifitseerida ja maksustada sotsiaalmaksuga (maksukorralduse seadus § 84). Tegevusala tavalise tasu lähedane tasu sellist riski ei too, ning EMTA ja Statistikaamet avaldavad tegevusalade keskmisi palku, millega võrrelda. 886 € tasu on väikseim, mis hoiab ravikindlustuse alles, mitte tase, mida EMTA täisajaga töö eest aktsepteerib. Allikas: EMTA: Teadmiseks tööjõumaksude tasumisel.