KMD koostamine
Käibedeklaratsioon koostatakse perioodi arvetest automaatselt: kontrolli ridu, KMD INF-i ja kinnita esitamiseks.
KMD on Eesti käibedeklaratsioon — vorm, mille iga käibemaksukohustuslane EMTA-le (Maksu- ja Tolliametile) iga perioodi kohta esitab. Arvellos sa seda käsitsi ei täida, vaid genereerid. Deklaratsioon arvutatakse müügi- ja ostudokumentidest, mis on juba sinu kontol, ja sinu töö on see üle vaadata, mitte sisse tippida.
See leht selgitab, kuidas arvutus käib, kuidas jälitada iga numbrit selle taga olevate dokumentideni ja mis juhtub pärast kinnitamist.
Deklaratsiooni koostamine
Käibedeklaratsioonid asuvad menüüs Ettevõtte maksud → Käibedeklaratsioonid: üks rida kuu kohta koos oleku, tähtaja ja netokäibemaksu summaga ning aasta valikuga, et minna kaugemale tagasi.
Kuud ajast, mil sinu deklaratsioone esitas keegi teine, kannavad tähtaja asemel märget Esitatud väljaspool Arvellot. See tuleneb maksude esitamise üleandmisest, millele vastasid seadistamise ajal: nende perioodide deklaratsioonid kuuluvad tollasele esitajale — enamasti eelmisele raamatupidajale —, nii et tähtaegu siin ei näidata ja sama perioodi uuesti esitamine tekitaks topeltdeklaratsiooni. Valmista siiski ette jääb neil ridadel alles, kui soovid numbritest mustandit enda tarbeks.
Kuud, mida ükski käibemaksukohustuslasena registreering ei hõlma — enne registreerimist, pärast registrist kustutamist või kahe registreeringu vahel —, kannavad märget Pole käibemaksukohustuslane: nende kohta deklaratsiooni ei esitata, seega pole tähtaega ega midagi ette valmistada. Registreeringud märgitakse ettevõtte seadetes.
Kuidas numbrid arvutatakse
Iga arverida kannab maksukoodi ja maksukood määrab, millisele KMD reale summa läheb — kodumaine 24% müük läheb reale 1, EL-i tarned reale 3, sisendkäibemaks reale 5 ja nii edasi. Välisvaluutas summad teisendatakse eurodesse.
Arvel arvutatakse ja ümardatakse käibemaks rea kaupa: selle summa maksab klient ja see kajastub sinu raamatupidamises. KMD lähtub aga kogusummadest — müügi puhul deklareeritakse iga maksumäära maksustatav summa ning EMTA arvutab käibemaksu iga määra kogusummalt. Arvello arvutab deklaratsiooni samamoodi, nii et müügilt arvestatud käibemaks võib müügiarvetel olevast erineda mõne sendi võrra, paljude arvetega kuul ka rohkem. Näiteks 100 müügi puhul, millest igaühe maksustatav summa on 10,27 € ja maksumäär 24%, on arvetel käibemaksu kokku 246,00 €, deklaratsioonis aga 246,48 €. Erinevus tuleneb ümardamisest ega ole viga.
Ostud, millelt arvestad käibemaksu ise — pöördmaksustatud ostud ja kauba ühendusesisene soetamine —, kajastuvad deklaratsioonis mõlemal poolel: maksustatav summa lisatakse vastava määra reale ja sellelt arvestatud käibemaks arvatakse ka sisendkäibemaksuna maha. Seepärast võib käibemaksu kokkuvõtte rida Tavamäär (24%) olla sinu müügist suurem. Teistest EL-i riikidest tehtud sellised ostud kajastuvad lisaks real 6, mis on üksnes informatiivne; käibemaksu kokkuvõttes on see rida Kauba ühendusesisene soetamine ja teise liikmesriigi maksukohustuslaselt saadud teenused. Väljastpoolt EL-i tehtud ostud ja 13% määraga majutus kajastuvad selle asemel informatiivsel real 7, mis on kokkuvõttes rida Muu kauba soetamine ja teenuse saamine, mida maksustatakse käibemaksuga (vaata Maksumäärad ja koodid). Samale reale läheb ka siseriiklik pöördmaksustamine — Eesti ettevõtetelt ostetud kinnisasi, metallijäätmed, väärismetallid ja metalltooted —, millel on lisaks oma alarida 7.1.
Siseriikliku pöördmaksustamisega müük läheb informatiivsele reale 9, mitte reale 1: käibemaksu deklareerib ostja (vaata Käibemaksu erijuhud).
Mustanddeklaratsioonid hoiavad end ka ise ajakohasena: kui arve muutub, pangatehing sobitatakse või kulu lõpetatakse, arvutab Arvello mõjutatud perioodi mustanddeklaratsiooni taustal ümber. Kannatamatutele on olemas nupp Arvuta ümber.
Impordikäibemaks läheb ridadele 5 ja 5.1 ning ettevõttel, kellel EMTA lubab impordikäibemaksu käibedeklaratsioonis deklareerida, on ka rida 4¹: vaata lehe Käibemaksu erijuhud jaotist Impordikäibemaks.
Mõnda KMD rida ja VD kolmnurktehingu veergu Arvellos täita ei saa: vaata Toetamata KMD read.
Ülevaatus enne esitamist
Detailvaade avaneb kokkuvõttega: arvestatud käibemaks (mida oled küsinud), sisendkäibemaks (mida saad tagasi nõuda), netoseis — käibemaks tasumiseks või tagastus — ja esitamise tähtaeg.
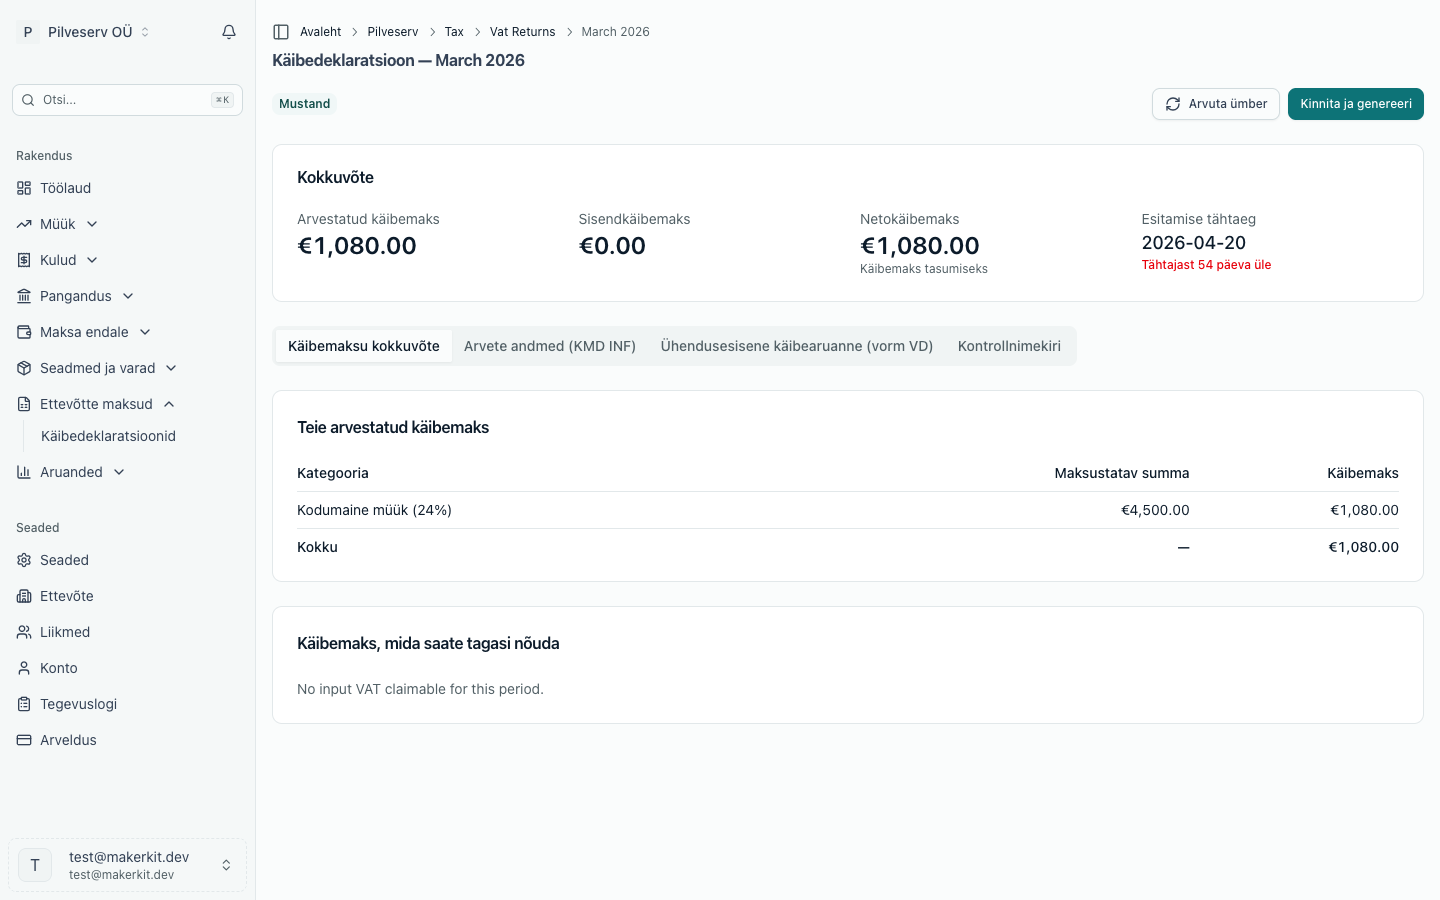
Kokkuvõtte all saad nelja vahekaardiga jälitada iga numbrit:
- Käibemaksu kokkuvõte — arvestatud ja sisendkäibemaks kategooriate kaupa: kodumaine müük iga määraga, EL-i teenused ja kaubad, eksport, maksuvaba käive ja kuludelt tagasi nõutav käibemaks.
- Arvete andmed (KMD INF) — arvete lisa, mida EMTA nõuab Eesti äripartnerite kohta, kelle kuu arvete summa on vähemalt 1 000 € (ilma käibemaksuta). Müügipartnerid on osas A, ostupartnerid osas B. Iga partner on lisas oma registrikoodiga, nii et partnerit, kelle kontaktil koodi pole, lisada ei saa — kontrollnimekiri toob ta välja (vaata allpool). Väljaspool Eestit asuv ettevõte on lisas oma Eesti mitteresidendi koodiga — vaata Käibemaksu erijuhud, kus on ka koodid 02 ja 11 ning see, mis lisast välja jääb. Kreeditarveid arvestatakse 1 000 € piirmäära juures arvetest eraldi ja need kantakse lisale miinusmärgiga — vaata Kreeditarved ja tagasimaksed. Siseriikliku pöördmaksustamise alusel tehtud ost on samuti osas B, koos käibemaksuga, mille ise deklareerid, ja erisuse koodiga 12 — vaata Käibemaksu erijuhud. Kui osa A arvel on lisaks 0% määraga, maksuvaba või käibena mittekäsitatav summa (näiteks edasimüüdud kulu koodiga Käibemaksuta) või kahe või enama maksumääraga käive, deklareeritakse see erisuse koodiga 03, nagu KMD INF vorm nõuab; Arvello lisab koodi selle arve igale reale. Partneri rea avades näed selle arveid — number, kuupäev, määr ja summa.
- Ühendusesisene käibearuanne (vorm VD) — ühendusesisesed kaubatarned ja teenused, loetletud partneri kaupa koos riigi ja käibemaksukohustuslase numbriga. Loetletakse ainult teises EL-i riigis asuv klient, kelle käibemaksukohustuslase number on salvestatud; kontrollnimekiri toob välja iga ühendusesisese müügi, mis aruandest välja jääb (vaata allpool). Põhja-Iirimaa ettevõttele müüdud kaup on aruandes riigitunnusega XI, kui tema käibemaksukohustuslase number algab XI-ga, kuigi kliendi riik on Ühendkuningriik; talle osutatud teenused ühendusesisesed ei ole. Kahel 0% müügil on aruandes oma reeglid: vaata Käibemaksu erijuhud.
- Kontrollnimekiri — automaatsed kontrollid kogu perioodi kohta.
Käibemaksu kokkuvõtte iga rida vastab ühele KMD reale ja näitab summat, mis sellel real deklaratsioonis esitatakse — negatiivne summa miinusmärgiga. Erand on kaardi Teie arvestatud käibemaks veerg Käibemaks: arvestatud käibemaksu deklaratsioonis ei esitata, seega arvutatakse need summad iga määra kogusummalt, nii nagu seda teeb EMTA (vaata eespool). Nullmääraga käive on jagatud nagu KMD-l: Kauba ühendusesisene käive ja teise liikmesriigi maksukohustuslasele osutatud teenused (0%), mille all on real Kauba ühendusesisene käive ainult kaubad, Kauba eksport (0%) ning Muu 0% määraga käive — ülejäänud 3. rea käive, näiteks väljaspool EL-i asuvatele klientidele osutatud teenused, mis lähevad KMD-l ainult reale 3 (vaata Maksumäärad ja koodid).
Kaardil Käibemaks, mida saate tagasi nõuda näitab rida Mahaarvatav sisendkäibemaks kogu deklaratsiooni sisendkäibemaksu: kõigi maksumääradega ostudelt, sealhulgas käibemaksu, mille arvestad pöördmaksustatud ostudelt ise. Selle all olev Sh põhivara soetamiselt on osa, mis on kulu ridadel, mille konto on Põhivara (rida 5.2) — vaata Põhivara. Sh ainult ettevõtluses kasutatavatelt sõiduautodelt (rida 5.3) ja Sh osaliselt ettevõtluses kasutatavatelt sõiduautodelt (rida 5.4) on osad, mis on ettevõtte sõiduauto kuluridadel, kumbki koos autode arvuga — vaata Ettevõtte sõiduautod. Read 6, 6.1 (ainult kaubad), 7 ja 7.1 (KMS § 41¹ kinnisasi ja metallid) näitavad maksustatavat väärtust, mitte käibemaksu, seega on need veerus Maksustatav summa.
Kontrollnimekiri
Kontrollnimekiri märgib kõik, mis muudaks deklaratsiooni valeks või puudulikuks:
- Tundmatud maksukoodid — arveread, mille maksukoodi Arvello ei tunne, jäetakse arvutusest täielikult välja, nii et arvestatud käibemaks võib jääda alahinnatuks või sisendkäibemaks maha arvamata. Siia läheb ka EL-i ühtse kontaktpunkti kood kulul, sest need koodid on ainult müügi jaoks. Need ilmuvad vigadena koos lingiga mõjutatud dokumentidele.
- Puuduvad arvenumbrid KMD INF lisas — iga lisa rida kannab arvel märgitud numbrit ja EMTA viib selle järgi sinu B-osa rea kokku müüja enda A-osa reaga. Kviitungist või pangatehingust loodud kulul ei ole tarnija arvenumbrit sageli veel salvestatud, seega ilmub see veana koos lingiga mõjutatud kuludele. Ava kulu ja lisa number pliiatsi abil välja Tarnija arve / viitenumber kõrval — just see üks väli jääb muudetavaks ka pärast kulu kinnitamist, et saaksid selle parandada ilma parandusdeklaratsioonita. Deklaratsioon arvutatakse uuesti ja viga kaob.
- KMD INF-i partnerid ilma registrikoodita — lisa näitab partnerit tema registrikoodi järgi, seega jääb koodita Eesti klient või tarnija lisast välja, ükskõik kui suured on tema arved (tavaliselt e-arvest loodud tarnija, millel oli ainult KMKR-number). Kontrollnimekiri toob nimeliselt välja partnerid, kelle kuu arvete summa on vähemalt 1 000 €, kliendid ja tarnijad eraldi: kummaski kuni viis suurimat ja ülejäänute arv. Vali nimi, otsi ettevõte väljal Nimi üles ja vali see äriregistri loendist: registrikood täitub ja salvestamisel arvutatakse deklaratsioon ümber. Eraisikust klienti välja ei tooda; kui välja toodud klient on tegelikult eraisik, muuda tema kliendi tüüpi. Kui välja toodud tarnija tüüp on Eraisik, vali kõigepealt Ettevõte (ka FIE on ettevõte), siis ilmub otsing. Hoiatus kinnitamist ei takista: isikukoodiga deklareeritavale notarile või kohtutäiturile ja registriotsingus puuduvale ettevõttele koodi lisada ei saa ning kutsesaladusega tarnija (näiteks advokaadi) arveid ei deklareerita. Välisettevõttele, kelle kontaktil on Eesti KMKR number, kuid pole Eesti mitteresidendi koodi, sisesta kood tema vormile.
- Sobitamata pangatehingud — perioodi sobitamata tehingud võivad varjata deklareerimata tulu või maha arvamata kulu.
- Puuduvad kviitungid — kulud, mis nõuavad käibemaksu, kuid millel puudub kviitung; käibemaksu ei pruugi olla võimalik nõuda.
- Käibemaksukohustuslase numbrid, mida VD-fail vastu ei võta — VD-sse kuuluvad müügid, mille kliendi number ei koosne ainult tähtedest ja numbritest (riigitunnuse järel kuni 12). e-MTA lükkab ühe sellise pärast tagasi kogu VD-faili, seega on see viga, mis takistab kinnitamist. Arve jääb väljastamisel kehtinud numbriga, nii et iga lingitud arve parandatakse valikuga Paranda ja väljasta uuesti või kreeditarve ja uue arvega. Uued arved siia ei jõua: kinnitamisel keeldutakse sellisest numbrist.
- VD-lt välja jäävad ühendusesisesed müügid — ühendusesisese käibe 0% koodiga müügiarved, mille kliendil pole käibemaksukohustuslase numbrit või riiki. Deklaratsioon arvestab need reale 3, aga ei VD ega rida 3.1 saa neid näidata, seega on see viga, mis takistab kinnitamist. Kuni viis arvet on nimeliselt välja toodud, igaüks lingiga kliendi vormile: numbri lisamine toob müügi mõlemale. Kui kliendil käibemaksukohustuslase numbrit pole, on 0% kood vale: paranda arve valikuga Paranda ja väljasta uuesti või kreeditarve ja uue arvega. Kauba puhul uued arved siia ei jõua: kinnitamisel keeldub Arvello 0% määraga kaubast kliendile, kelle numbrit VIES pole kinnitanud (vaata Arvete koostamine). Riik on see, mille käibemaksukohustuslase number näitab, nii et Prantsuse numbriga ostev Saksa ettevõte on aruandes Prantsusmaa all ja väljaspool EL-i antud numbriga (GB, NO) ostev ettevõte ei ole VD-l üldse.
- Ühendusesisese käibe kood kliendile väljaspool EL-i — sama kood müügil kliendile Eestis või väljaspool EL-i. See ei ole ühendusesisene käive, seega jätavad VD ja rida 3.1 selle õigesti välja ning väljaspool EL-i asuvale kliendile osutatud teenus on õigesti real 3; see on hoiatus arve maksukoodi kontrollimiseks.
- EL-i arved ilma kehtiva käibemaksukohustuslase numbrita — müügid EL-i äriklientidele, millele on arvestatud Eesti käibemaks, kuna kehtivat käibemaksukohustuslase numbrit ei ole salvestatud. Kliendi numbri kinnitamine kaotab hoiatuse, kuid juba väljastatud arvet see ei muuda: kui klient on käibemaksukohustuslane, paranda ka arve, kasutades valikut Paranda ja väljasta uuesti või kreeditarvet ja uut arvet EL-i koodiga. Kliente, kelle tüüp on Eraisik, ei märgita kunagi: enamiku teises EL-i riigis elavale eraisikule tehtud müükide puhul on Eesti käibemaks õige, kuni EL-i kaugmüügi piirmäär pole ületatud (vaata EL-i ühtne kontaktpunkt), ja OSS-koodiga ridu, mis maksustatakse kliendi riigis, ei märgita samuti.
- EL-i tarbijad Eesti käibemaksuga OSS-i või IOSS-i ajal — kui su ettevõte on registreeritud EL-i ühtse kontaktpunkti või impordi erikorras, müügid teiste EL-i riikide klientidele, kellel pole kehtivat käibemaksukohustuslase numbrit (eraisikud või käibemaksukohustuslaseks registreerimata ettevõtted), millel on ikka Eesti käibemaks. Kreeditarvet hinnatakse selle müügi kuupäeva järgi, mida see parandab, seega registreerimisele eelnenud müügi krediteerimist ei märgita. Kauba kaugmüük ning telekommunikatsiooni-, ringhäälingu- ja elektroonilised teenused kuuluvad siis OSS-deklaratsioonile ning IOSS-i alusel imporditud kaup IOSS-deklaratsioonile, erikorra koodiga; muud eraisikutele osutatud teenused jäävad Eesti käibemaksuga, seega kontrolli igaüht. Kuni see rida on näha, ei näita ülal olev EL-i arvete rida, et kõik on korras.
- Tarnija väljaspool EL-i real 6 — kinnitatud teenusekulud, mille tarnija kontakti riik ja käibemaksukohustuslase number (need, mis on märgitud) viitavad riigile väljaspool EL-i, kuid mille maksukood on EL-i tarnija pöördmaksustamise kood, nii et deklaratsioon näitab neid real 7 asemel real 6. Kinnitatud kulu muuta ei saa, seega jääb see selles deklaratsioonis reale 6; käibemaks on mõlemal juhul sama. Muuta saab tulevasi kulusid: sellise koodiga korduvkulu loob iga käivitusega uue, seega muuda kood seal ja anna selliste tarnijate uutele kuludele kood, mille nimes on tarnija väljaspool EL-i.
- Eesti tarnija real 6 — kinnitatud teenusekulud, mille maksukood on EL-i tarnija pöördmaksustamise kood, kuigi tarnija käibemaksukohustuslase number on Eesti oma, nagu ka tema riik, kui see on märgitud. Rida 6 on teiste EL-i riikide tarnijatele: kahe Eesti ettevõtte vaheline pöördmaksustamine on siseriiklik, mille kood Eesti tarnija näitab ridadel 7 ja 7.1 ning KMD INF-is. Eesti müüja pöördmaksustatud e-arve sai varem EL-i koodi. Kinnitatud kulu muuta ei saa, seega jääb see selles deklaratsioonis reale 6. Muuta saab tulevasi kulusid: korduvkulu jääb oma koodi juurde, kuni see seal muudetakse. Kood Eesti tarnija on nende kaupade jaoks, millele siseriiklik pöördmaksustamine kehtib; muu eest lisab Eesti ettevõte arvele Eesti käibemaksu.
- Siseriiklik pöördmaksustamine väljastpoolt Eestit — kinnitatud kulud, mille maksukood on Eesti tarnija pöördmaksustamise kood, kuid mille tarnija kontakti riik ja käibemaksukohustuslase number (need, mis on märgitud) viitavad riigile väljaspool Eestit. Siseriiklik pöördmaksustamine kehtib ainult kahe Eestis käibemaksukohustuslasena registreeritud ettevõtte vahel ja KMD INF näitab ainult Eesti partnereid, seega on need deklaratsioonis real 7.1, kuid KMD INF-is neile vastavat rida ei ole. Kinnitatud kulu muuta ei saa, seega jääb see selle deklaratsiooni juurde. Muuta saab tulevasi kulusid: korduvkulu jääb oma koodi juurde, kuni see seal muudetakse, ja välismaise ettevõtte ostul on tarnija asukohale vastav kood — vaata Maksumäärad ja koodid.
- Käibemaksu erijuhud — kontrollid Eesti käibemaksu kohta tarnijalt, kelle Eesti registreeringut pole kirjas, kassapõhise käibemaksuarvestuse (sinu või tarnija oma), osaliselt mahaarvatava sisendkäibemaksu, rea 4¹ ja teistesse EL-i riikidesse müüdud uute sõidukite kohta. Mõni neist takistab kinnitamist; vaata Käibemaksu erijuhud.
- Mustandkulud — mustandis kulusid ei arvestata. Kontrollnimekiri toob välja perioodi kuupäevaga mustandid, millel on käibemaks, ja need, mille käibemaksu arvestad ise — pöördmaksustatud ostud ja kauba ühendusesisesed soetused, mis on kulul märgitud 0%-ga. Käibemaksuga mustandi kinnitamine toob deklaratsiooni selle sisendkäibemaksu; isearvestusega mustandi kinnitamine viib selle deklaratsiooni mõlemale poolele (vaata eespool) ja informatiivsele reale ning siseriiklik pöördmaksustamine võib lisada rea ka KMD INF-i. Mustandit, millel pole kumbagi, näiteks maksuvaba ostu, deklaratsioon ei muuda ja seda välja ei tooda; tarnija kreeditarvetel on oma punkt allpool.
- Ootel tarnija kreeditarved — ei arvestata ka tarnija kreeditarve mustandit ega e-arvena saabunud kreeditarvet, mis on veel oma arvega sidumata. Kontrollnimekiri toob välja need, mis kuuluvad sellesse deklaratsiooni — need, mis krediteerivad selle perioodi arvet, ja need, mille kuupäev on selles perioodis ning mille arve kuu deklaratsioon on juba esitatud. Kinnitatud kreeditarve vähendab deklaratsiooni sisendkäibemaksu. Ilma käibemaksuta kreeditarve tuuakse välja siis, kui arvestad käibemaksu ise — pöördmaksustatud teenus, teisest EL-i riigist soetatud kaup —, sest see vähendab deklaratsioonis nii sinu arvestatud käibemaksu kui ka sisendkäibemaksu sama summa võrra.
- Tegemata amortisatsioon — kui sul on põhivara, saab kuu amortisatsiooniarvestuse käivitada otse kontrollnimekirjast.
- Suur tagastus — arvestatud käibemaksuga võrreldes ebaproportsionaalselt suur tagastus märgitakse ära, kuna EMTA kipub selliseid hoolikamalt kontrollima.
- Registreering — koodiga Käibemaksuga mittemaksustatav või pangatehingult kirjendatud müük registreeringu ajal (vt Ettevõtte seaded) ja registreeringu lõpukuu summad (vt Registrist kustutamine).
Kinnitamine — ja mis lukustub
Kinnita ja genereeri viib deklaratsiooni olekusse Esitamisvalmis, genereerib failid, mida e-MTA vastu võtab — KMD XML-i ja, kui kuus on ühendusesisest käivet, VD XML-i — ning lukustab perioodi. Sellest hetkest ei saa perioodi kuuluvaid arveid ja kulusid enam kinnitada ega muuta ning makse, mis viiks käibemaksu sellesse perioodi või sealt välja, lükatakse tagasi — Arvello annab teada: „Käibedeklaratsioon, kuhu see dokument kuulub, on juba kinnitatud või esitatud. Leidke see jaotisest Ettevõtte maksud → Käibedeklaratsioonid: kui see on ainult kinnitatud, avage see uuesti mustandina; kui see on esitatud, koostage parandusdeklaratsioon.“ Tarnija arvet, mis jõuab sinuni pärast kuu deklaratsiooni esitamist, tagasi ei lükata: see läheb selle kuu deklaratsiooni, kui arve saabus. Ainus erand on arve, mille kõik read kasutavad EL-i ühtse kontaktpunkti koode: see ei ole KMD-l, seega lukk seda ei puuduta.
Kuni deklaratsioon on esitamata, saab kinnitamise tagasi võtta. Ava deklaratsioon ja vajuta Ava uuesti mustandina: genereeritud failid kustutatakse, periood avatakse ja deklaratsioon läheb tagasi olekusse Mustand, nii et saad selle dokumente muuta, summad ümber arvutada ja uuesti kinnitada. Tee seda ainult deklaratsiooniga, mida sa pole e-MTA-sse üles laadinud — kui oled, vajuta hoopis Märgi esitatuks. Kui deklaratsioon on olekus Esitatud või EMTA poolt vastu võetud, tehakse muudatused parandusdeklaratsiooniga.
Deklaratsioon läbib olekud Mustand, Esitamisvalmis, Esitatud, EMTA poolt vastu võetud ja Tagasi lükatud — ning vahepeal korraks Esitamisel, kui X-tee otseesitus on parasjagu EMTA poole teel. Pärast kinnitamist on järgmine samm selle esitamine EMTA-le; kui andmed hiljem muutuvad, vaata KMD parandamine.