Väljamaksed eraisikutele
Maksa OÜ-st eraisikule teenuse, üüri, litsentsi või laenuintressi eest: Arvello peab kinni tulumaksu (2026. aastal 22%), kirjendab selle ja lisab TSD-le.
Kui sinu ettevõte maksab eraisikule, on ettevõte enamasti maksu kinnipidaja: ta peab väljamaksest kinni tulumaksu, maksab isikule ülejäänu ja deklareerib väljamakse TSD-l ehk igakuisel tulu- ja sotsiaalmaksu deklaratsioonil. See kehtib lepingu alusel tehtud töö või teenuse tasu, üüri, litsentsitasu ja laenuintressi kohta, ka siis, kui raha saab ettevõtte enda asutaja. Erand on registreeritud füüsilisest isikust ettevõtja (FIE) ettevõtlustulu (vt allpool). Need väljamaksed sisestatakse jaotises Palgaarvestus ja dividendid → Väljamaksed eraisikutele.
Mis siia kuulub
| Väljamakse | Näide | Maksud | TSD väljamakse liik |
|---|---|---|---|
| Töö või teenus VÕS lepingu alusel | Disainer või konsultant töövõtu- või käsunduslepinguga | Tulumaks, sotsiaalmaks, töötuskindlustusmakse, kogumispensioni makse | 17 |
| Rent | Eraisikult renditud kontor, auto või seadmed | Tulumaks | 50 |
| Eluruumi üür | Korter või maja eluruumi üürilepingu alusel | Tulumaks | 57 |
| Litsentsitasu | Olemasoleva foto, fondi, tarkvara või disaini kasutusõigus (tellimusel loodud teos on teenustasu, liik 17) | Tulumaks | 50 |
| Laenuintress | Intress asutaja laenult ettevõttele | Tulumaks | 54 |
Kinnipidamise aluseks on tulumaksuseaduse § 41 punktid 3, 4 ja 7. Lepingulise töö lisamaksud tulenevad sotsiaalmaksuseaduse § 2 lõike 1 punktist 6, töötuskindlustuse seaduse §-st 3 ja kogumispensionide seaduse §-st 7. Rent, litsentsitasu ja intress on passiivne tulu, millelt makstakse ainult tulumaksu.
Enne alustamist: isik
Isik peab olema lisatud jaotisesse Isikud koos Eesti isikukoodiga, sest TSD deklareerib väljamakse selle järgi. Asutajale, kes on juba juhatuse liige või osanik, uut rolli lisada vaja ei ole. Üürileandjale, laenuandjale või töövõtjale, kellel muud rolli ei ole, märgi isikuandmetes Muu tasu saaja. Muu tasu saajat paketi isikute arvu hulka ei arvata.
Kui isik on esitanud sinu ettevõttele kirjaliku avalduse maksuvaba tulu arvestamiseks, lülita tema juures sisse maksuvaba tulu rakendamine. Maksuvaba tulu jagatakse samal kuul makstud palga või juhatuse liikme tasuga (2026. aastal kuni 700 eurot kuus või kogu selle kalendriaasta jooksul, mil isik jõuab vanaduspensioniikka, kuni 776 eurot; seadista see jaotises Isikud, nagu seal kirjeldatud) ja see arvatakse maha enne maksu kinnipidamist (tulumaksuseaduse § 42).
Töö või teenuse tasu puhul määra isikule maksuseadetes ka II samba kogumispensioni määr, kui ta on II sambaga liitunud (vaata tema pensioniregistri andmetest): ettevõte peab selle tasust kinni (kogumispensionide seaduse § 11) ja ilma määrata kinni ei peeta. VÕS lepingu alusel sinu heaks töötav isik tuleb enne töö algust registreerida ka EMTA töötamise registris, nagu töötajagi.
Väljamakse sisestamine
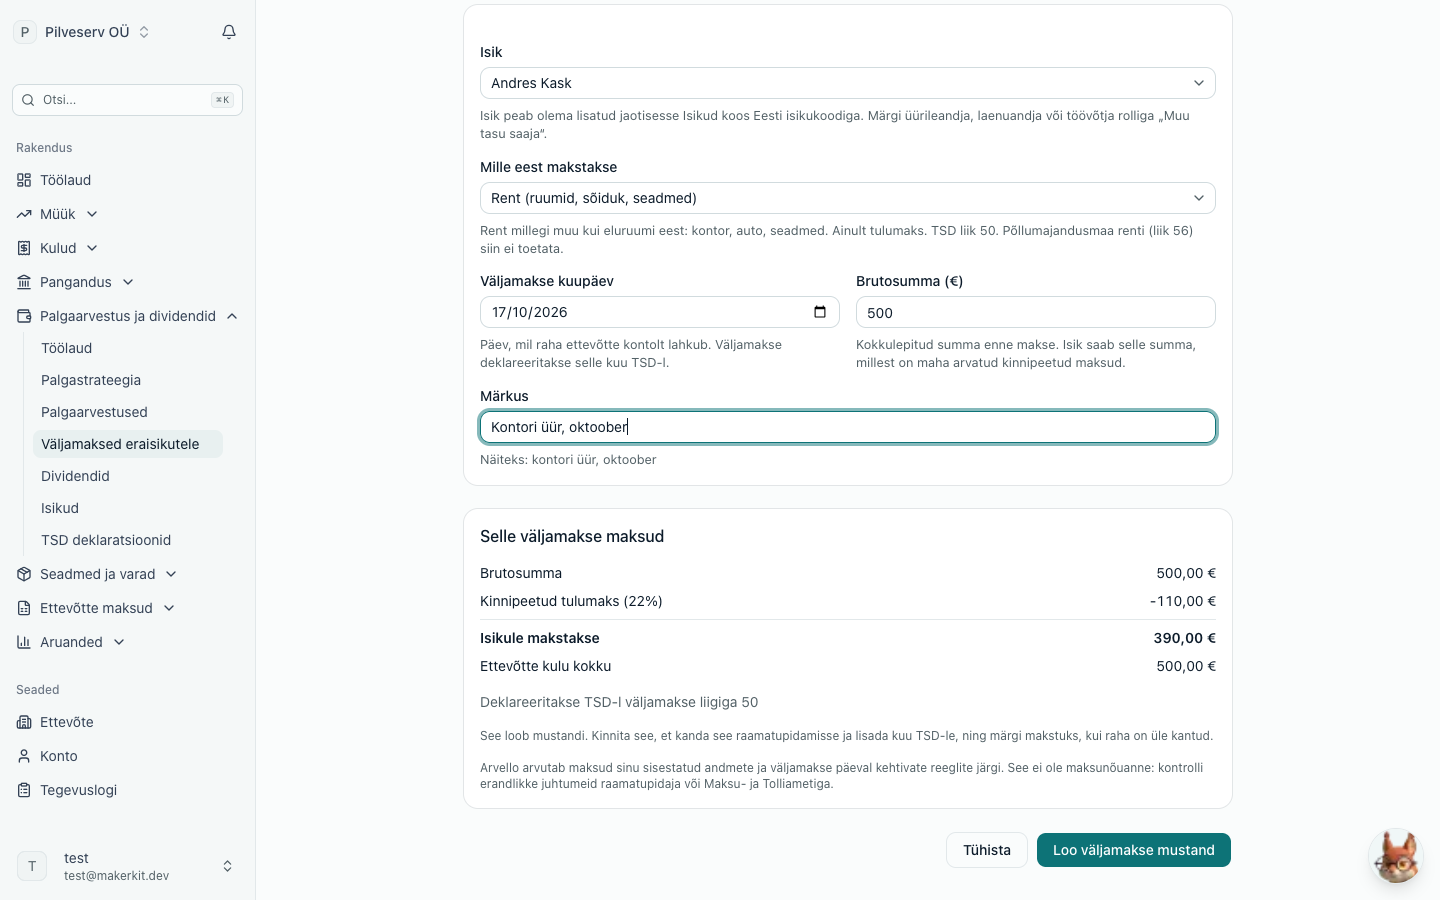
Mine jaotisesse Palgaarvestus ja dividendid → Väljamaksed eraisikutele ja vajuta Uus väljamakse.
Vali isik ja mille eest makstakse, sisesta väljamakse planeeritud kuupäev (maks arvutatakse sel päeval kehtivate reeglite järgi; tegeliku kuupäeva märgid siis, kui raha on läinud) ja brutosumma ehk kokkulepitud summa enne makse. Rendi või üüri puhul sisesta ainult rent: kõrvalkulud, näiteks kommunaalkulud (VÕS § 292), ja koormised, näiteks maamaks (§ 293), mida ettevõte tasub või hüvitab, ei ole renditulu (tulumaksuseaduse § 16 lõige 1), seega sisesta need kuluna. Kui väljamakse on muu kuu eest kui see, mil see tehakse, näiteks oktoobri üür, mis makstakse novembris, märgi Mis kuu eest. See võib olla väljamakse planeeritud kuu või kuni 12 kuud varasem, mitte hilisem. Ettemakstud üüri puhul jäta see tühjaks: see kirjendatakse maksmisel, nagu iga ettevõtte ette makstud kulu; Arvello ei kanna seda kuude kaupa ettemakstud kulude hulka. Märkus, näiteks „kontori üür, oktoober“, aitab hiljem.
Pealkirja Kas midagi neist kehtib? all loetleb vorm asjaolud, mis muudavad seda liiki väljamakse maksustamist (vt allpool Mida ei toetata). Märgi see ainult siis, kui see kehtib: siis ei saa väljamakset siin sisestada ja vorm ütleb, kuhu see hoopis käib.
Vorm näitab makse sisestamise ajal: kinnipeetud tulumaksu, kinnipeetud töötuskindlustus- ja pensionimakset, isikule makstavat summat ning lepingulise töö puhul sotsiaalmaksu ja töötuskindlustusmakset, mille ettevõte maksab lisaks.
Loo väljamakse mustand salvestab selle mustandina, mida saab veel kustutada. Kinnita väljamakse kirjendab selle raamatupidamisse. Maksa isikule netosumma ja kasuta väljamakse lehel nuppu Märgi makse kuupäevaga, mil raha tegelikult kontolt lahkus: see kuupäev, mitte planeeritud kuupäev, määrab, millise kuu TSD-le väljamakse läheb (vaata Maksete märkimine). Maks jääb planeeritud kuupäeva järgi arvutatuks. Kui ülekanne jõuab jaotisesse Pangandus, seo see isikule tehtud Palga- / juhatuse liikme tasumaksena: see tasub netosumma, mille ettevõte talle võlgnes. Teenustasu kinnitamiseks peab isikul olema märgitud II samba registri kontroll (vaata Isikud).
Iga väljamakse on eraldi kirje, nii et ühes kuus võib neid teha nii palju kui vaja.
Töövõtulepingu alusel disainerile makstav tasu 1000 eurot. Disainer on liitunud kogumispensioniga 2% määraga ja maksuvaba tulu ei rakendata: kinnipeetud töötuskindlustusmakse 16 eurot (1,6%), pensionimakse 20 eurot, tulumaks 212,08 eurot (22% summast 1000 − 16 − 20). Disainer saab 751,92 eurot. Ettevõte maksab lisaks sotsiaalmaksu 330 eurot (33%) ja töötuskindlustusmakset 8 eurot (0,8%), nii et väljamakse maksab talle 1338 eurot.
Raamatupidamises ja TSD-l
Kinnitamisel kirjendab Arvello brutosumma kuluna selle kuu viimasele päevale, mille eest makstakse (väljamakse kuu, kui sa ei märgi Mis kuu eest), nagu palgaarvestus kirjendatakse töötatud kuu viimasele päevale. Novembris makstud oktoobri üür on seega oktoobri kulu ja oktoobri lõpus võlgnetav. Kui see kuu lõpeb algsaldode kuupäeval või enne seda või jääb aastasse, mille majandusaasta aruanne on märgitud esitatuks või lukus, kirjendatakse kanne hoopis väljamakse kuupäevale. Kontod: lepinguline töö palgakuluks (5200, tööjõukulu nagu palk), rent rendikuluks (5300), intress intressikuluks (6000) ja litsentsitasu tegevuskuluks (5100). Netosumma läheb väljamaksmata netotasu kontole (2270), kinnipeetud tulumaks tulumaksukohustusse (2230) ning lepingulise töö sotsiaalmaks, töötuskindlustus- ja pensionimakse oma kohustuste kontodele, täpselt nagu palgaarvestuse puhul.
Seejärel ilmub väljamakse makse kuu TSD-le residentidele tehtud väljamaksete hulka oma väljamakse liigiga: 17, 50, 54 või 57. Maks kuulub deklaratsiooni kogusummasse. Kui märgid makse kuusse, mille TSD oled juba esitanud, annab Arvello sellest teada, kuid ei saa seda deklaratsiooni muuta: esita selle kuu kohta e-MTA-s parandusdeklaratsioon.
Mida ei toetata
- Isikud, kes ei ole Eesti maksuresidendid. Nende maksumäär sõltub väljamakse liigist (Eestis asuva kinnisasja rendilt 22%, litsentsitasult 10% ja intressi üldjuhul ei maksustata) ning maksuleping võib seda vähendada. Arvello selliseid väljamakseid vastu ei võta, deklareeri need e-MTA-s.
- Enne 2026. aastat tehtud väljamaksed. Maksuvaba tulu sõltus siis isiku kuu tulust, mida eraldi väljamaksed ei saa õigesti jagada. Nende aastate väljamaksed deklareeriti enne Arvello kasutamist; vajaduse korral paranda need e-MTA-s.
- Registreeritud FIE ettevõtlustulu. Tulumaksu kinni ei peeta (tulumaksuseaduse § 40 lõike 2 punkt 3): sisesta tema arve kuluna.
- Registreeritud FIE-le töö või teenuse eest makstud tasu, mis ei ole ettevõtlustulu. Sellelt ei maksta töötuskindlustusmakset (töötuskindlustuse seaduse § 3 lõike 2 punkt 1), mida Arvello ei arvesta: deklareeri see e-MTA-s.
- Isiku ettevõtluskontole makstud tasu. Selle maksustab tema pank ettevõtlustulu lihtsustatud maksustamise seaduse alusel ning ettevõte deklareerib selle TSD lisal 6 (kood 6080) ja maksab sellelt tulumaksu (tulumaksuseaduse § 34 punkt 13). Sisesta väljamakse kuluna ja deklareeri see e-MTA-s.
- Lepinguline töö isikult, kellel on teise EL/EMP riigi või Šveitsi A1-tõend. Tema sotsiaalkindlustusmaksed makstakse selles riigis: kinni peetakse ainult tulumaks ja väljamakse deklareeritakse TSD liigiga 20. Deklareeri see e-MTA-s.
- Põllumajandusmaa rent (TSD liik 56) ja muud ülal loetlemata passiivse tulu liigid.
- Investeerimiskonto kaudu teenitud intress. Investeerimiskontol olnud rahalt või selle eest soetatud finantsvaralt, näiteks ühisrahastusplatvormi kaudu antud laenult, teenitud intressilt tulumaksu kinni ei peeta, kui laenuandja on sellest ettevõttele teatanud (tulumaksuseaduse § 40 lõike 2 punkt 4, § 17¹ lõige 2); see maksustatakse hoopis investeerimiskonto reeglite järgi. Sisesta selline intress kuluna. Isiku poolt ettevõttele otse antud laen ei ole selline finantsvara ka siis, kui raha tuli tema investeerimiskontolt: selle intressilt peetakse tulumaks kinni tavapäraselt.
Igaüks neist on vormil märkeruut; selle märkimisel siin väljamakset ei sisestata.
- Laenu tagasimakse. Siin on väljamakse ainult intress. Laenu enda tagasimaksel maksu ei ole ja see seotakse pangas.
Kui sisestad ostuarve tarnijalt, kes on märgitud eraisikuks või on Eesti tarnija ilma registrikoodi ja KMKR numbrita, või kirjendad rea rendi- või intressikuluks, juhatab kulu vorm sind siia, kuid salvestamist ei takista: eraisikult ostetud kaup või ettevõttele makstud rent sisestatakse kuluna.