Haigushüvitis
Maksa töötaja haiguslehe eest Arvello palgaarvestuses: tööandja 4.–8. päev, maksuvaba piirmäär haiguspäeva kohta ja see, mis selle ületamisel maksustatakse palgana.
Haigushüvitise lisad palgaarvestusse nupuga Lisa haigushüvitis (vaata Palgaarvestus). Siin on kirjas, mida tööandja maksma peab ja kuidas Arvello seda maksustab.
Kui töötaja on haiguslehel, maksab tööandja haiguse neljanda kuni kaheksanda kalendripäeva eest 70% tema keskmisest töötasust. Päevade 1–3 eest tööandja maksma ei pea ja alates üheksandast päevast maksab haigushüvitist Tervisekassa. Soovi korral võid maksta rohkem: päevade 1–3 eest, päevade 4–8 eest üle 70% või alates 9. päevast Tervisekassa hüvitisele lisaks.
Kogu haigushüvitiselt makstakse tulumaksu. Osa sellest on aga vaba sotsiaalmaksust, töötuskindlustusmaksest ja II samba maksest — iga haiguspäeva kohta kuni piirmäärani:
| Haiguspäevad | Piirmäär päevas |
|---|---|
| Päevad 1–8 | 100% keskmisest kalendripäeva töötasust |
| Alates 9. päevast | 30% keskmisest kalendripäeva töötasust (Tervisekassa maksab 70%) |
Keskmine kalendripäeva töötasu on töötaja teenitud töötasu haiguslehe alguskuule eelnenud kuue kalendrikuu eest, jagatud nende kuude kalendripäevade arvuga, millest on maha arvatud päevad, mil ta oli TLS § 19 alusel töölt eemal (puhkus, haigusleht jms) ja töötasu ei saanud. Piirmäära ületav osa maksustatakse nagu palk.
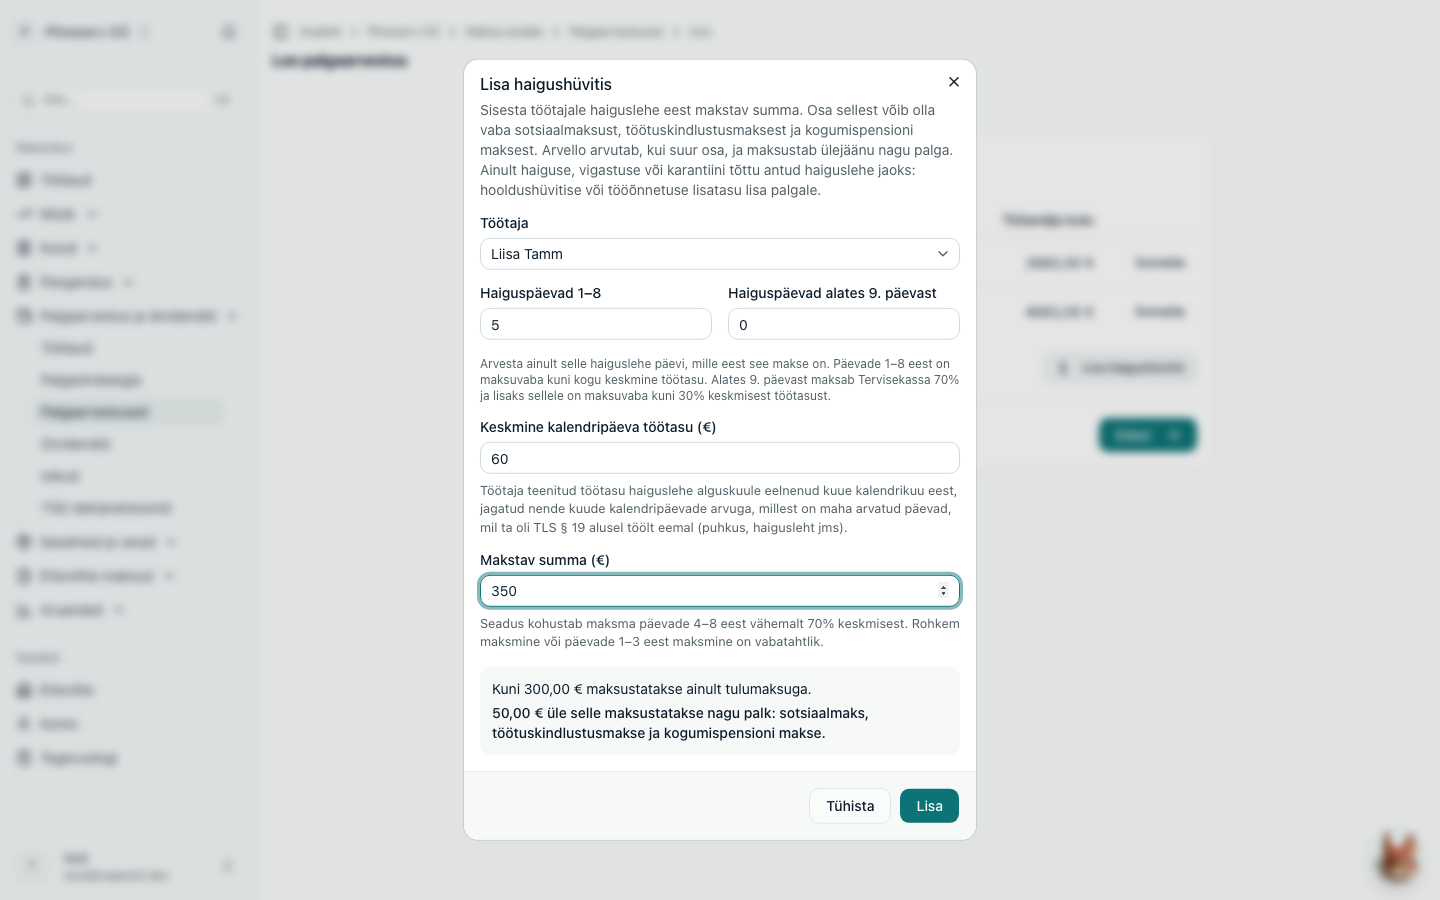
Selle kirjendamiseks klõpsa väljamaksete sammus Lisa haigushüvitis ja sisesta:
- töötaja;
- mitme haiguslehe päeva 1–8 eest see makse on ja mitme päeva eest alates 9. päevast;
- keskmine kalendripäeva töötasu;
- makstav summa.
Aken näitab piirmäära juba sisestamise ajal. Palgaarvestuse loomisel jagab Arvello makse piirmäära kohalt kaheks: piirmäärani on see Haigushüvitis (tööandja), TSD väljamakse liik 24 (mitteresidendil 129), millelt makstakse ainult tulumaksu. Ülejäänu on Piirmäära ületav haigushüvitis, väljamakse liik 10 (mitteresidendil 120), millelt makstakse kõik tööjõumaksud. Pika haiguslehe puhul, mille eest maksad mitme kuu jooksul, lisa igasse palgaarvestusse eraldi rida ja arvesta ainult neid päevi, mille eest see makse on.
Näide: töötaja keskmine kalendripäeva töötasu on 60 €, ta on haige 5 päeva ja talle makstakse 350 €. Piirmäär on 5 × 60 € = 300 €, seega 300 € maksustatakse ainult tulumaksuga ja 50 € nagu palk. EMTA enda näide: 30 € päevas ja 30-päevane haigusleht annavad piirmääraks 8 × 30 € + 22 × 30 € × 30% = 438 €.
Lisa haigushüvitis on ainult haiguse, vigastuse või karantiini tõttu antud haiguslehe jaoks. Mida Arvello ei arvesta: Tervisekassa hooldushüvitisele (hooldusleht) lisaks makstavat summat, mille piirmäär on 20%; tööõnnetuse või kutsehaiguse tõttu antud haiguslehte, mille puhul maksab Tervisekassa alates 2. päevast; ega 2026. aastast lisatasu, mida tohib maksta, kui Tervisekassa piirab suurema sissetulekuga töötaja päevahüvitist ülempiiriga. Lisa sellised summad palgareale, kus need maksustatakse nagu palk. Hooldushüvitise ja ülempiiri puhul on see rohkem maksu, kui seadus nõuab, mitte kunagi vähem. Haigushüvitist saab lisada ainult töötajatele, mitte juhatuse liikmetele. Sotsiaalmaksu miinimumi vähendatakse haiguspäevade võrra proportsionaalselt: sisesta need töötaja palgareale, ka 0,00 € reale, kui Töölt vabastatud päevad (TLS § 19). Kui töötaja oli terve kuu eemal, miinimumi ei rakendata (vaata eespool Sotsiaalmaksu miinimum).
Reeglid on töötervishoiu ja tööohutuse seaduses (TTOS § 12² ja § 12³), sotsiaalmaksuseaduses (SMS § 3 p 3) ja ravikindlustuse seaduses (RaKS § 54); EMTA selgitab neid lehel „Tulumaks ja maksuvaba tulu“. Ametlik tekst: töötervishoiu ja tööohutuse seadus, sotsiaalmaksuseadus, ravikindlustuse seadus, EMTA: Tulumaks ja maksuvaba tulu.