Palgaarvestus
Arvuta palgad koos maksudega: tulumaks 22%, sotsiaalmaks 33% ja töötuskindlustus. Palgalehed tekivad automaatselt.
Palgaarvestus on ühe kuu palgad ja juhatuse liikme tasud, arvutatud Eesti maksudega täies mahus. Sina sisestad brutosummad; Arvello arvutab, mida iga isik kätte saab, mida ettevõte EMTA-le (Maksu- ja Tolliamet) võlgneb ja mida see kuu tegelikult maksab.
Üks arvestus katab ühe kalendrikuu. Kui see on kinnitatud ja maksed on märgitud, läheb iga isiku tasu selle kuu TSD deklaratsioonile, mil see tegelikult välja maksti.
Palgaarvestuse koostamine
Mustandi väljamakseid ei saa arvestuse lehel muuta. Kui enne kinnitamist on midagi valesti, klõpsa arvestuse lehel Kustuta mustand: mustand ja selle väljamaksed kustutatakse, muu ei muutu, sest raamatupidamiskandeid pole veel loodud, ja selle kuu kohta saab luua uue arvestuse. Kui arvestus on kinnitatud ja TSD esitatud, parandatakse viga e-MTA-s selle kuu parandusdeklaratsiooniga — Arvello TSD parandusdeklaratsioone veel ei esita.
Kuidas arvutus käib
Võta töötaja brutopalgaga 2 500 € 2026. aastal, Eesti resident, kes rakendab 700 € kuist maksuvaba tulu, ei ole liitunud II samba pensioniga:
| Samm | Summa |
|---|---|
| Brutopalk | 2 500,00 € |
| Töötaja töötuskindlustusmakse (1,6% brutost) | −40,00 € |
| Rakendatud maksuvaba tulu | −700,00 € |
| Maksustatav summa | 1 760,00 € |
| Tulumaks (22% maksustatavast) | 387,20 € |
| Netotasu töötajale (bruto − töötuskindlustusmakse − tulumaks) | 2 072,80 € |
| Sotsiaalmaks (33% brutost, tööandja makstud) | 825,00 € |
| Tööandja töötuskindlustusmakse (0,8% brutost) | 20,00 € |
| Tööandja kogukulu | 3 345,00 € |
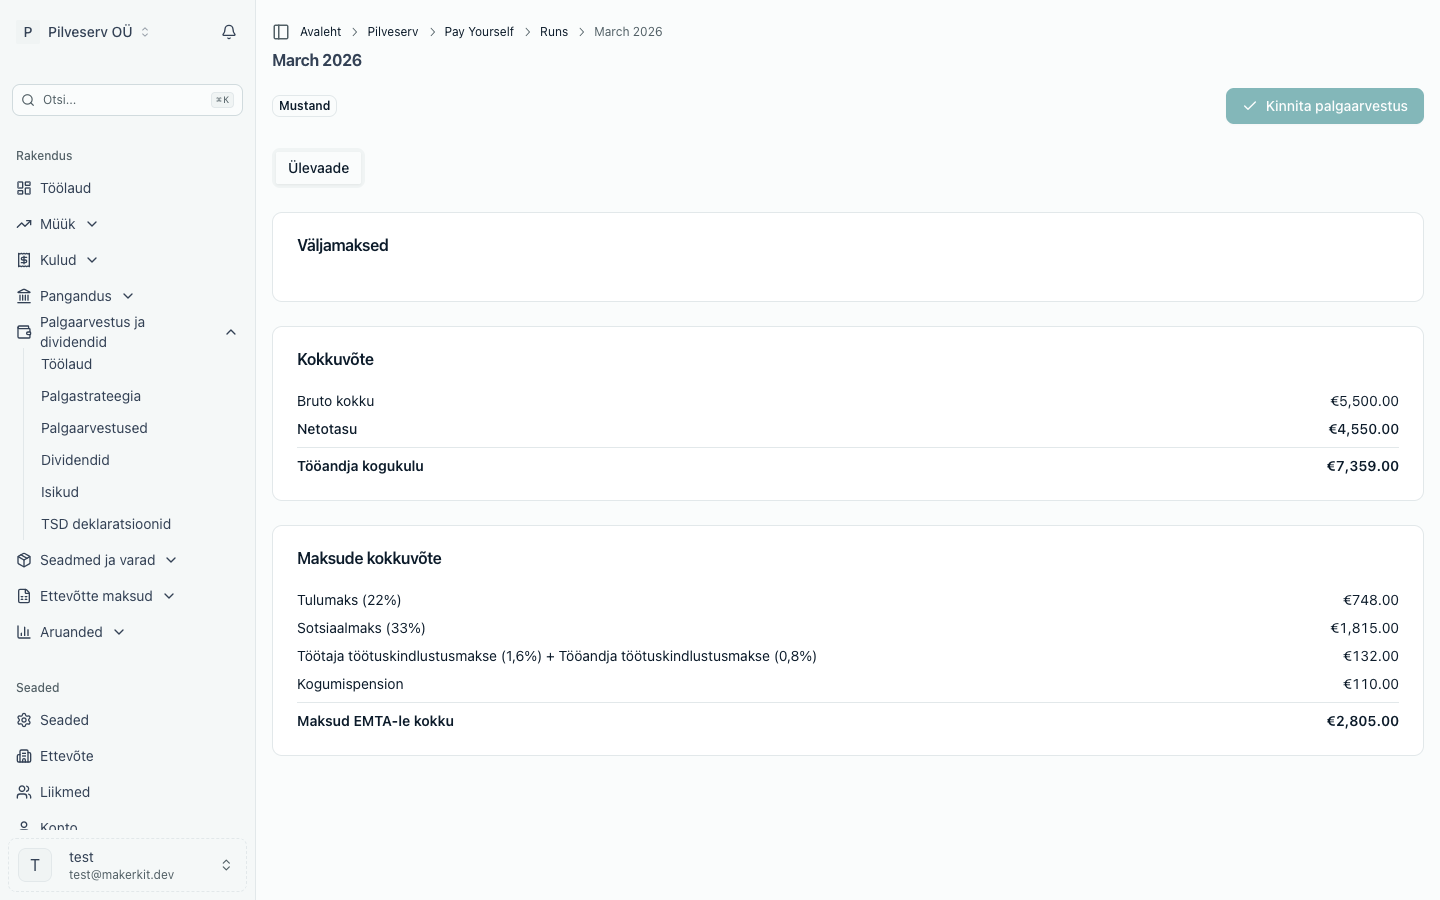
Kõik netotasu ja tööandja kogukulu vahel — ülaltoodud tabelis 1 272,20 € — läheb EMTA-le. Töötuskindlustusmakse arvatakse maha enne tulumaksu arvutamist, seega vähendab see maksustatavat summat. Kui isik on liitunud II sambaga, peetakse tema 2%, 4% või 6% sissemakse samuti brutost kinni ja ka see arvatakse maha enne tulumaksu arvutamist. Juhatuse liikme tasu järgib sama mustrit, kuid ilma töötuskindlustusmakseta: kinni peetakse tulumaks ja võimalik II samba sissemakse, pealt arvestatakse sotsiaalmaks.
Kaks samal kuul välja makstud arvestust
Maksuvaba tulu on isiku kuupõhine summa, mida arvestatakse kuu järgi, mil raha välja makstakse, mitte kuu järgi, mille eest tasu makstakse, ja TSD käib samamoodi. Sotsiaalmaksu miinimum on samuti kuupõhine, kuid see kuulub kokkulepitud palgapäeva kuusse, mille Arvello võtab arvestuse maksekuupäevast. Hiljem välja makstud tasu kuulub ikkagi kokkulepitud kuu miinimumi alla (vaata Hilinenud palk). Kui detsembri arvestuse palgapäev on 5. jaanuar ja jaanuari oma 31. jaanuar, jagavad mõlemad jaanuari 700 € maksuvaba tulu ja jaanuari 292,38 € sotsiaalmaksu miinimumi (2026. aasta summad). Maksuvaba tulu puhul kasutab Arvello kuupäeva, millega makse märgid; seni hoiab see arvestuse planeeritud maksekuupäeva.
Arvello arvutab palgaarvestuse sellega, mis isiku teistest samal kuul välja makstud kinnitatud arvestustest üle jäi:
- Kui lood arvestuse, mille maksekuupäev on kuus, kus on juba kinnitatud arvestus, ütleb vorm seda ja eelvaade annab igale isikule ainult järelejäänud maksuvaba tulu. Näites ei saa töötaja, kelle detsembri palk kasutas juba 700 € ära, jaanuari arvestusel maksuvaba tulu ning tulumaks on 22% kogu summast pärast töötuskindlustusmakset ja võimalikku II samba makset.
- Teise arvestuse samal kuul makstud palga sotsiaalmaks läheb miinimumi arvesse, nii et kuu tõstetakse miinimumini üks kord, mitte iga arvestuse kohta eraldi. Juhatuse liikme tasu sotsiaalmaks arvesse ei lähe.
- Mustandid üksteist ei mõjuta. Esimesena kinnitatud arvestus jääb selle maksuvaba tulu juurde, millega see arvutati. Kui avad seejärel teise mustandi, hoiatab see, et summad muutuvad, ja kinnitamine arvutab selle järelejäänuga ümber.
Kinnitatud arvestus on lukus, ka selle sotsiaalmaksu miinimumini tõstmine, seega mõjutab kinnitamise järjekord, kuidas kuu summad jagunevad:
| Kinnitamise järjekord | Maksuvaba tulu | Sotsiaalmaksu miinimum |
|---|---|---|
| Väljamaksete järjekorras | Jääb varasemale väljamaksele, nii et iga arvestuse netotasu vastab tollal välja makstud summale | Kui varasem arvestus jäi alla miinimumi, jääb selle tõstmine alles ka siis, kui hilisem arvestus viib kuu üle miinimumi, ja kuu kohta deklareeritakse rohkem sotsiaalmaksu, kui miinimum nõuab |
| Hilisem, suurem arvestus enne | Jääb hilisemale väljamaksele, nii et varasema arvestuse summad erinevad tollal välja makstust | Varasem arvestus näeb, et miinimum on juba täis, ja seda ei tõsteta |
Alates 2026. aastast ei deklareeri kumbki järjekord kunagi vähem, kui maksuvaba tulu ülempiir ja miinimum lubavad. 2024. ja 2025. aastal kahanes ülempiir kuu sissetuleku kasvades, seega tagantjärele sisestatud nende aastate arvestuste puhul see ei kehti: varem kinnitatud arvestus jääb maksuvaba tulu juurde, mille see võttis enne hilisema arvestuse palga teadmist, ja kuu kohta võidakse deklareerida rohkem maksuvaba tulu, kui sissetulek lubas. Kontrolli neid kuid ülempiiri järgi ja paranda vajadusel TSD e-MTA-s. Näiteks detsembri 400 € arvestus makstakse välja 5. jaanuaril ja jaanuari 2 000 € palk 31. jaanuaril (2026, II sambaga liitumata): väljamaksete järjekorras kinnitades deklareeritakse jaanuari kohta sotsiaalmaksu 292,38 € + 660,00 € = 952,38 €, vastupidi kinnitades 132,00 € + 660,00 € = 792,00 €. Lukus arvestust Arvello muuta ei saa, seega saab liigse tõstmise tagasi võtta ainult väljaspool seda, TSD parandusdeklaratsiooniga.
Muud väljamaksed
Väljamaksete samm täidab igale isikule ühe juhatuse liikme tasu rea ja ühe palgarea vastavalt tema seadetele vaates Isikud. Lisa väljamakse lisab töötajale veel ridu:
- Preemia ja puhkusetasu. Mõlemad on TSD väljamakse liik 10 ja maksustatakse nagu palk. Kui töötajale maksti eelnenud kuue kuu eest ainult muutumatu suurusega töötasu, siis keskmist töötasu puhkusetasuks ei arvutata: talle makstakse seesama muutumatu töötasu ja palgarida katab selle juba ära. Muul juhul lähtub puhkusetasu keskmisest töötasust: sellest, mida töötaja teenis arvutamise vajaduse tekke kuule eelnenud kuue kalendrikuu jooksul (puhkusetasu puhul kuu, millele langeb eelviimane tööpäev enne puhkuse algust). Lehel Puhkused märgitud puhkuse puhul arvutab Arvello mõlemad ja reaga saad nende vahel valida. Siin käsitsi lisatud puhkusetasu on sinu sisestatud summa. Lahkumisel makstav kasutamata puhkuse hüvitis on samuti puhkusetasu.
- Töölepingu lõpetamise hüvitis, näiteks koondamishüvitis TLS § 100 järgi. TSD väljamakse liik 33 (mitteresidendil 138): tulumaks, sotsiaalmaks ja II sammas, kuid töötuskindlustusmakset ei ole. See läheb kuu sotsiaalmaksu miinimumi arvesse.
- Muu väljamakse, ainult tulumaks: töötasu hilinemise viivis või lõpparve kinnipidamise hüvitis. TSD väljamakse liik 16: ainult tulumaks, sotsiaalmaksu, töötuskindlustusmakset ega II samba makset ei ole. Ainult Eesti residentidele.
- Varasema kuu töötasu koos varasema palgaarvestusega, mille juurde see kuulub: vaata eespool Hilinenud palk. Ka preemia, puhkusetasu või hüvitis võib olla varasema arvestuse hilinenud tasu.
Reeglid on keskmise töötasu maksmise tingimuste ja korra määruses (§ 1 lg 1¹ ja § 2 lg 2); väljamakse liigid on EMTA TSD lisa 1 täitmise korras. Ametlik tekst: keskmise töötasu maksmise tingimused ja kord.
Haigushüvitis
Haigushüvitisel on oma leht: Haigushüvitis.
Palgalehed
Kui arvestus on kinnitatud, ilmub vaheleht Palgalehed. Loo PDF-palgalehed kõigile ühe klõpsuga, laadi need ükshaaval alla või saada välja — igaüks isiku valitud keeles, eesti või inglise.
Saada e-postiga saadab ühe palgalehe ja Saada kõik palgalehed kõik selle arvestuse palgalehed, mis on veel saatmata. Kui inimese profiilil pole e-posti aadressi, jääb tema palgaleht vahele ja Arvello ütleb, mitu jäi saatmata. Suure arvestuse puhul võib saatmine poole peal peatuda ja Arvello ütleb, mitu on veel saatmata; ülejäänute saatmiseks vajuta uuesti Saada kõik palgalehed. Iga kiri läheb isiku profiilil olevale aadressile ja palgaleht on sellele lisatud PDF-failina, nii et selle avamiseks ei pea inimesel Arvello kontot olema. Palgalehel on inimese töötasu, pangakonto ja osa isikukoodist, seega kontrolli aadress enne saatmist üle.
Mitteresidendist töötajad
Eesti maksustab mitteresidendist töötaja tasu ainult Eestis tehtud töö eest (tulumaksuseadus § 29 lg 1, sotsiaalmaksuseadus § 3 p 7). Kui kinnitad arvestust, mis maksab mitteresidendist töötajale, palub Arvello kinnitada, et töö, mille eest makstakse, tehti Eestis, ja jätab kirja, kes selle kinnitas. Kui töö tehti välismaal, ei saa Arvello seda tasu arvestada: Eesti tulumaksu sellelt ei tule ja sotsiaalmaksu ainult siis, kui kehtib Eesti A1-tõend — siis tuleb maksta Eesti sotsiaalmaksu ja töötuskindlustusmakset (lisa 2 kood 122), mille deklareerid e-MTA-s. Kustuta mustand, koosta see uuesti ilma selle isiku tasuta ja küsi töö tegemise riigi kohta nõu maksunõustajalt. Juhatuse liikme tasu on teisiti: seda maksustatakse Eestis olenemata töö tegemise kohast, nii et kinnitust pole vaja.
Maksete märkimine
TSD on kassapõhine: iga isiku tasu deklareeritakse kuu eest, mil raha ettevõtte kontolt tegelikult lahkus, mitte arvestuse planeeritud maksekuupäeva järgi. Kui ülekanded on tehtud, ava arvestus ja kasuta jaotises Tehtud väljamaksed nuppu Märgi makse. Sisesta iga ülekande kuupäev ja summa. Isikule võib maksta osade kaupa. Tema kogu tasu deklareeritakse esimese osa kuu TSD-l: Arvello ei saa ühe väljamakse makse kahe kuu TSD vahel jagada, seega deklareeritakse pärast selle kuu lõppu makstud osa (pool 30. oktoobril, ülejäänu 2. novembril) varem, koos oktoobri osaga, mitte hiljem. Arvestuse leht märgib seda. Tulevase kuupäevaga makset märkida ei saa. Kui sobitad ülekande panganduses kui Makse isikule, märgitakse netotasu siin sinu eest ülekande kuupäevaga ja see on märgitud kui Pangaülekanne: see kaob selle tehingu tühistamisel, mitte nupuga Eemalda makse.
- Kuni makseid pole märgitud, ei ole ükski kinnitatud arvestuse tasu saaja üheski TSD-s ja TSD leht tuletab meelde, millised arvestused ootavad. Isik, kellele netotasu ei maksta (0,00 € rida sotsiaalmaksu miinimumiga), deklareeritakse ilma makseta väljamakse kuupäeva kuu TSD-l.
- Sama arvestuse inimestele võib maksta eri kuudel. Kui Bobi ülekanne läheb välja 1. oktoobril arvestusest, mis oli planeeritud 30. septembriks, läheb Bobi tasu oktoobri TSD-le ja kõik septembris makstud jäävad septembri omale.
- Arvestuse kinnipidamine arvutati planeeritud kuu järgi. Kui kellegi makse märkimine teises kuus annab talle seal rohkem maksuvaba tulu, kui ühes kuus lubatud (teine arvestus kasutas selle juba ära), märgib Arvello kuupäeva ikkagi, sest raha on välja makstud, ja palub selle kuu TSD e-MTA-s parandada: vähenda tema real maksuvaba tulu ja tasu kinni pidamata jäänud tulumaks.
- Sama kehtib makse kohta, mille kuupäeval kehtivad teised kinnipidamise reeglid kui planeeritud kuupäeval: uue aasta määrad, II samba muutmise kuupäev (1. jaanuar, 1. mai või 1. september), pensioniga seotud muutus või residentsustõend, mis on makse kuupäevaks aegunud või tühistatud (mitteresidendi maksuvaba tulu puhul). Arvello ei saa kinnitatud arvestust ümber arvutada, seega märgib ta kuupäeva, deklareerib planeeritud kuupäeva järgi arvestatud kinnipidamised ja nimetab, keda see puudutab. Paranda nende read selle kuu TSD-l e-MTA-s.
- Arvestus muutub makstuks, kui kõigile on täies ulatuses makstud. Arvestus, mis deklareerib ainult sotsiaalmaksu miinimumi (0,00 € read), ei võlgne kellelegi midagi, nii et Märgi makstuks lõpetab selle; selle miinimum läheb arvestuse maksekuupäeva kuu TSD-le.
- Vale kuupäev või summa: eemalda makse ja märgi see uuesti. Kui selle kuu TSD on juba esitatud, ütleb Arvello seda ja parandad selle e-MTA-s.
Raamatupidamiskanne on arvestuse lehelt lingitud, kui soovid raamatupidamist vaadata. Kuu TSD tähtaeg on järgmise kuu 10. kuupäev — esitamise kohta vaata TSD deklaratsioonid.